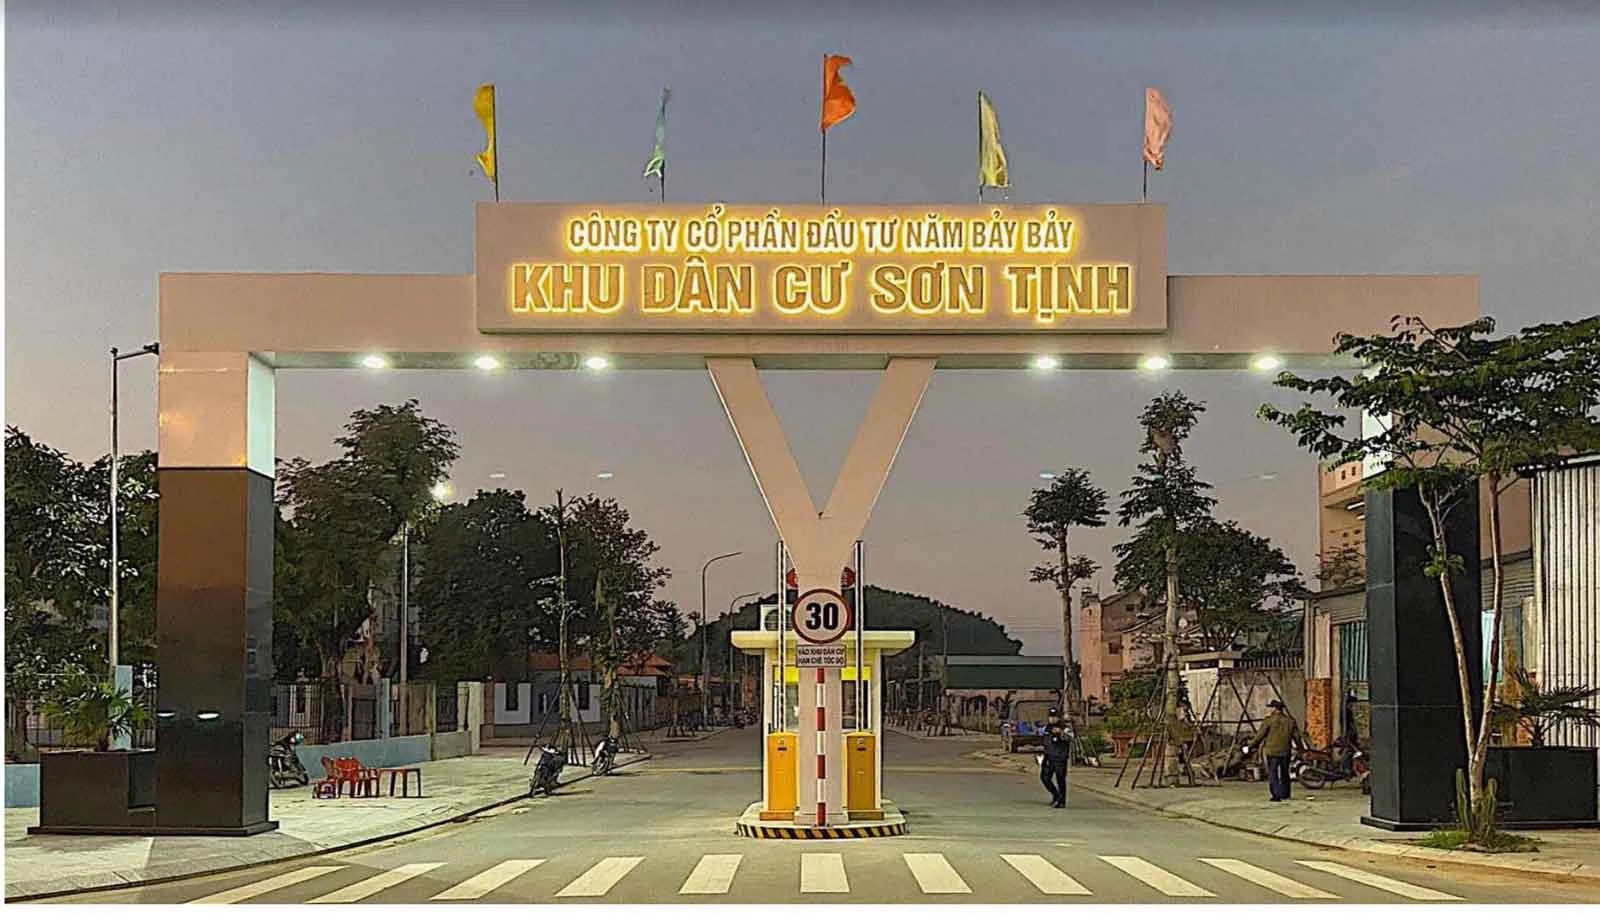
CTCP Đầu tư Năm Bảy Bảy (HOSE: NBB) ghi nhận doanh thu thuần quý III/2026 đạt 50,3 tỷ đồng, gấp hơn 7 lần cùng kỳ năm trước. Động lực tăng trưởng chủ yếu đến từ hoạt động kinh doanh bất động sản, với doanh thu đạt 46,4 tỷ đồng, tăng đột biến so với 2,9 tỷ đồng cùng kỳ. Theo giải trình của doanh nghiệp, doanh thu trong kỳ đến từ việc ghi nhận dự án Sơn Tịnh tại Quảng Ngãi.
Nhờ doanh thu tăng, lợi nhuận gộp của Năm Bảy Bảy đạt 20,8 tỷ đồng, cao gấp hơn 12 lần cùng kỳ. Tuy nhiên, kết quả này chưa chuyển hóa thành mức tăng tương ứng ở lợi nhuận cuối kỳ.
Trong quý, doanh thu tài chính giảm 31% xuống gần 64 tỷ đồng, chủ yếu do không còn khoản lãi thoái vốn công ty con như cùng kỳ năm trước. Chi phí tài chính theo đó cũng tiết giảm được gần 29%, còn 47 tỷ đồng.
Đáng chú ý, chi phí khác lên tới 35,6 tỷ đồng, chủ yếu liên quan đến bồi thường và thanh lý hợp đồng. Sau khi trừ thu nhập khác, khoản mục này khiến Năm Bảy Bảy ghi nhận lỗ khác 35 tỷ đồng.
Nhờ lợi nhuận thuần từ hoạt động kinh doanh và hoạt động tài chính, doanh nghiệp vẫn có lãi trước thuế 2,4 tỷ đồng. Sau khi ghi nhận chi phí thuế thu nhập doanh nghiệp 1,7 tỷ đồng, Năm Bảy Bảy còn lãi sau thuế 0,66 tỷ đồng, giảm khoảng 5% so với cùng kỳ.
Lũy kế 9 tháng đầu năm, doanh thu thuần của Năm Bảy Bảy đạt 29 tỷ đồng, giảm nhẹ so với cùng kỳ. Doanh thu gộp đạt 57,8 tỷ đồng nhưng bị giảm trừ 28,7 tỷ đồng do hàng bán bị trả lại. Lợi nhuận gộp đạt 21 tỷ đồng, tăng hơn gấp đôi cùng kỳ.
Trong khi đó, doanh thu tài chính giảm gần 32% xuống 191 tỷ đồng. Nguồn thu này chủ yếu đến từ lãi hợp tác đầu tư với CTCP Đầu tư Hạ tầng Kỹ thuật Tp.HCM (CII), đạt 175 tỷ đồng. Chi phí lãi vay trong kỳ là 129 tỷ đồng, khiến kết quả kinh doanh của Năm Bảy Bảy vẫn phụ thuộc đáng kể vào chênh lệch giữa khoản lãi hợp tác đầu tư và chi phí vốn.
Sau khi trừ các khoản chi phí, doanh nghiệp báo lãi trước thuế 14,3 tỷ đồng, tăng mạnh so với mức 3,9 tỷ đồng cùng kỳ. Tuy nhiên, chi phí thuế thu nhập doanh nghiệp lên tới 13,5 tỷ đồng đã bào mòn lãi của doanh nghiệp, khiến lợi nhuận sau thuế chỉ đạt 0,85 tỷ đồng, tăng nhẹ so với cùng kỳ.
Với kết quả này, lợi nhuận sau thuế mới thực hiện được khoảng 8,5% mục tiêu 10 tỷ đồng mà doanh nghiệp đặt ra cho năm 2026.
Tại ngày 30/9/2026, tổng tài sản của Năm Bảy Bảy đạt hơn 8.435 tỷ đồng, tăng 8,5% so với đầu năm. Hàng tồn kho chiếm tỷ trọng lớn nhất, ở mức 4.815 tỷ đồng, tương đương 57% tổng tài sản, tăng gần 721 tỷ đồng sau 9 tháng. Báo cáo tài chính không có phần thuyết minh chi tiết hàng tồn kho, dù đây là khoản mục chiếm hơn một nửa tổng tài sản.
Ở chiều nguồn vốn, tổng nợ phải trả tăng 11% lên 6.608 tỷ đồng. Tổng dư nợ vay ngắn hạn và dài hạn đạt gần 5.039 tỷ đồng, tăng khoảng 584 tỷ đồng so với đầu năm.
Trong đó, dư nợ tại VPBank đạt 1.965 tỷ đồng, chiếm khoảng 39% tổng dư nợ; khoản vay ngắn hạn từ CII ở mức 1.423 tỷ đồng. Riêng dư nợ vay ngắn hạn tăng hơn 29% lên 1.658 tỷ đồng.
Đáng lưu ý, lượng tiền và tương đương tiền cuối kỳ chỉ còn khoảng 8,8 tỷ đồng, tương đương 0,5% dư nợ vay ngắn hạn. Trong 9 tháng, dòng tiền thuần từ hoạt động kinh doanh âm gần 770 tỷ đồng, mức thâm hụt gấp 2,2 lần cùng kỳ năm trước. Diễn biến này xảy ra trong bối cảnh hàng tồn kho tăng và doanh nghiệp tiếp tục gia tăng vay nợ.
Ngoài ra, Năm Bảy Bảy còn có khoảng 2.050 tỷ đồng hợp tác kinh doanh với CII. Việc vừa có các khoản hợp tác đầu tư, vừa phát sinh dư nợ vay đáng kể với đơn vị này cho thấy mối liên hệ tài chính giữa hai doanh nghiệp tiếp tục chiếm vị trí quan trọng trong hoạt động của Năm Bảy Bảy.
Nguyễn Hồng Nhung