Sau 9 tháng, ngân hàng ACB hoàn thành 74% kế hoạch lợi nhuận năm
Theo BCTC hợp nhất quý III/2026 vừa được công bố, kết thúc 9 tháng đầu năm 2026, Ngân hàng TMCP Á Châu (ACB) ghi nhận lợi nhuận trước thuế hơn 16.600 tỷ đồng, tăng hơn 3% so với cùng kỳ 2025 (YoY) và hoàn thành 74% kế hoạch cả năm. Riêng quý III, lợi nhuận trước thuế đạt gần 5.900 tỷ đồng, tăng 9% YoY.
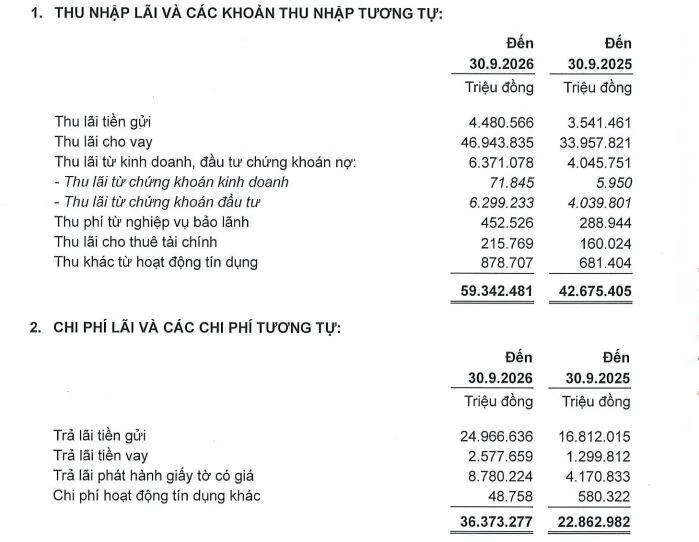
Cụ thể, 9 tháng đầu năm 2026, ngân hàng ACB đạt hơn 59.342 tỷ đồng thu nhập lãi và các khoản thu nhập tương tự (chủ yếu là thu lãi cho vay gần 47.000 tỷ đồng). Tuy nhiên, chi phí lãi và các chi phí tương tự chiếm đến hơn 36.373 tỷ đồng, tăng vọt 59% YoY. Kết quả, thu nhập lãi thuần đạt hơn 22.969 tỷ đồng, tăng 16% YoY.
Trái ngược với nguồn thu nhập chính tăng trưởng, các nguồn thu ngoài lãi lại kém tích cực hơn. Trong đó, lãi thuần từ hoạt động kinh doanh ngoại hối giảm 22% YoY, còn hơn 1.241 tỷ đồng. Lãi thuần từ mua bán chứng khoán kinh doanh giảm mạnh 80% YoY xuống còn hơn 85 tỷ đồng. Với chứng khoán đầu tư, ngân hàng ACB chuyển từ lãi hơn 444 tỷ đồng cùng kỳ năm 2025 sang lỗ hơn 50 tỷ đồng. Lãi thuần từ hoạt động khác chỉ tăng nhẹ gần 1% YoY đạt hơn 980 tỷ đồng.
Điểm sáng chính là khoản lãi thuần từ hoạt động dịch vụ đạt 2.610 tỷ đồng, tăng 16% YoY và thu nhập từ góp vốn, mua cổ phần tăng 38% YoY, lên gần 111 tỷ đồng.
Kết quả, tổng thu nhập hoạt động (TOI) của ACB đạt gần 28.000 tỷ đồng, tăng nhẹ 9% YoY. Trong 9 tháng đầu năm 2026, chi phí hoạt động được tiết giảm đáng kể, chỉ tăng nhẹ 6% YoY đạt 8.651 tỷ đồng. Nhờ vậy, lợi nhuận thuần từ hoạt động kinh doanh tại ACB đạt hơn 19.294 tỷ đồng, tăng 11% YoY.
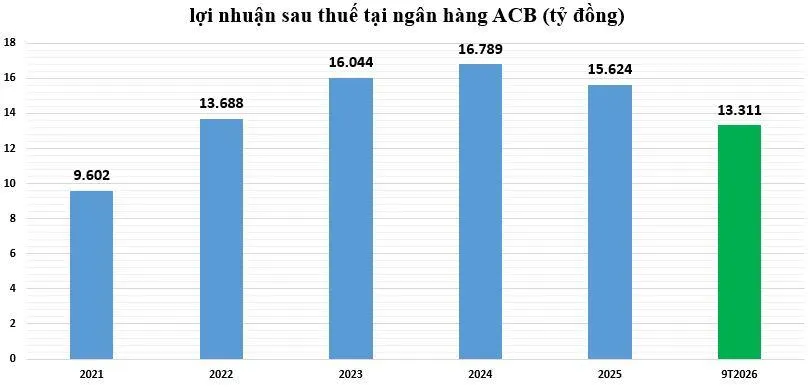
Tuy nhiên, chi phí dự phòng rủi ro tín dụng tại ngân hàng ACB tăng 94,5% YoY, lên hơn 2.680 tỷ đồng.Vì vậy, lãi trước thuế tại ACB trong 9 tháng đầu năm 2026 đạt hơn 16.614 tỷ đồng, tăng nhẹ 3% YoY. Còn lợi nhuận sau thuế đạt hơn 13.311 tỷ đồng, tăng nhẹ 4% YoY.
Trong năm 2026, ngân hàng ACB đặt mục tiêu lợi nhuận trước thuế 22.338 tỷ đồng, cao hơn 14% so với kết quả thực hiện năm 2025. Như vậy, sau 9 tháng đầu năm, ngân hàng đã hoàn thành 74% kế hoạch lợi nhuận cả năm.
Tín dụng tăng trưởng hai chữ số, tỷ lệ nợ xấu duy trì mức thấp
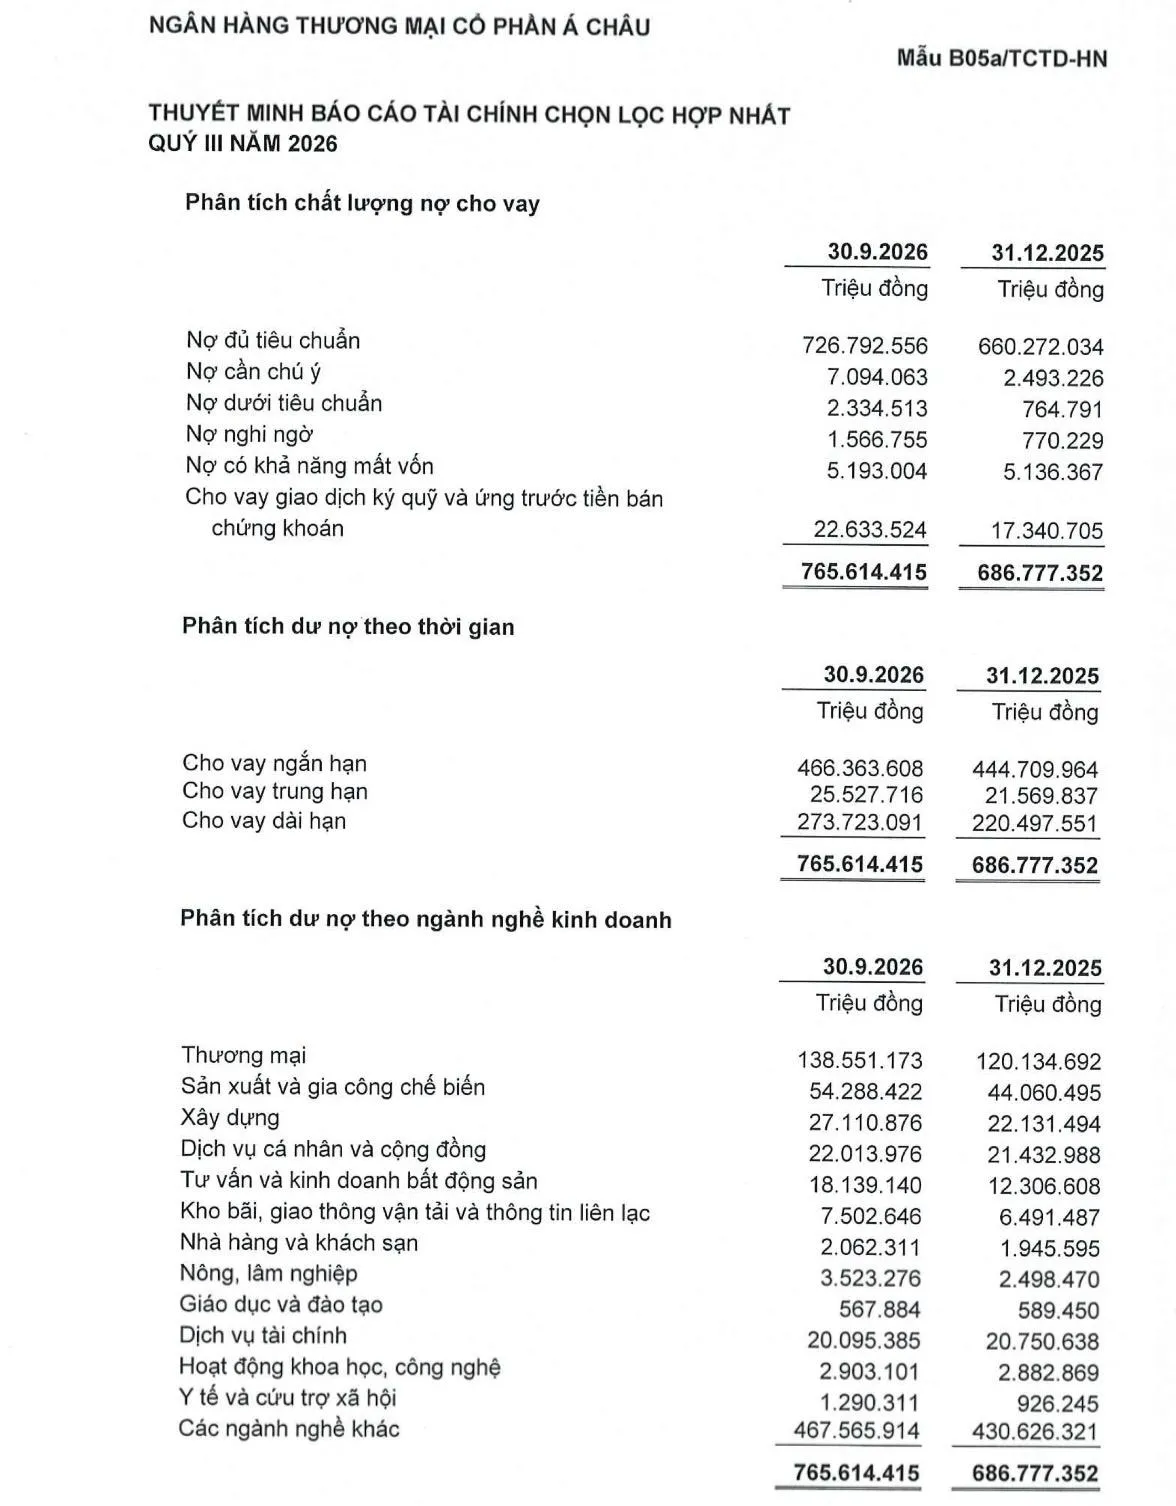
Tại thời điểm 30/9/2026, tổng tài sản của ACB đạt hơn 1,104 triệu tỷ đồng, tăng 8% so với đầu năm. Quy mô tín dụng tiếp tục mở rộng khi tổng dư nợ cho vay khách hàng và cho vay giao dịch ký quỹ, ứng trước tiền bán chứng khoán của ACB đạt hơn 765.614 tỷ đồng, tăng 11,5% so với đầu năm.
Trong cơ cấu tài sản cho thấy, các khoản lãi, phí phải thu (lãi dự thu) tại ngân hàng ACB tính đến 30/9/2026 tăng 35% so với đầu năm, đạt hơn 9.202 tỷ đồng.
Ngoài ra, ACB còn có hơn 181.641 tỷ đồng chứng khoán đầu tư, tăng 26% so với đầu năm. Trong đó, chủ yếu là chứng khoán đầu tư sẵn sàng để bán hơn 170.285 tỷ đồng, tăng 28%.
Liên quan đến dư nợ cho vay khách hàng, cơ cấu cho vay thay đổi đáng kể theo nhóm khách hàng tại ngân hàng. Dư nợ đối với tổ chức kinh tế, cá nhân trong nước hơn 762.000 tỷ đồng, tăng 11% so với đầu năm.
Xét theo lĩnh vực kinh tế, dư nợ cho vay hoạt động thương mại chiếm hơn 138.551 tỷ đồng; mảng sản xuất và gia công chế biến hơn 54.000 tỷ đồng; các ngành nghề khác hơn 467.565 tỷ đồng;...
Cơ cấu kỳ hạn cho vay cũng có sự thay đổi. Trong đó, dư nợ vay ngắn hạn tăng nhẹ 5% so với đầu năm nhưng chiếm đến 466.363 tỷ đồng; còn dư nợ trung hạn tăng 18% so với đầu năm, còn 25.527 tỷ đồng, đối với dư nợ dài hạn tăng mạnh nhất, 24% so với đầu năm lên 273.723 tỷ đồng.
Cùng với tăng trưởng cho vay, tính đến 30/9/2026, nợ xấu tại ACB (nợ từ nhóm 3 đến nhóm 5) tăng 36% so với đầu năm, lên hơn 9.094 tỷ đồng. Trong đó, nợ dưới tiêu chuẩn (nợ nhóm 3) tăng đến 205% lên hơn 2.334 tỷ đồng; nợ nghi ngờ (nợ nhóm 4) cũng tăng vọt 103% lên hơn 1.566 tỷ đồng. Trong khi đó, nợ có khả năng mất vốn chỉ tăng nhẹ 1% ghi nhận hơn 5.193 tỷ đồng.
Đặc biệt, nợ cần chú ý tại ACB tăng từ hơn 2.493 tỷ đồng hồi đầu năm lên hơn 7.094 tỷ đồng, tăng vọt 184%.
Tính đến cuối tháng 9/2026, tỷ lệ nợ xấu riêng tại ACB khoảng 1,04%, duy trì trong nhóm ngân hàng an toàn và thận trọng nhất ngành. Tuy nhiên, trong bối cảnh vĩ mô thị trường gặp nhiều áp lực về thanh khoản và mặt bằng lãi suất cao duy trì trong thời gian dài khiến nợ xấu ảnh hưởng từ CIC tăng tới hơn 40% trong riêng quý III, tỷ lệ nợ xấu bao gồm CIC tại ACB hiện ở mức 1,18%.
Đẩy mạnh huy động vốn, ngân hàng ACB "hút" hơn 172.000 tỷ đồng chứng chỉ tiền gửi
Bên cạnh tăng trưởng tín dụng, hoạt động huy động vốn của ACB cũng ghi nhận tăng trưởng mạnh. Tính đến 30/9/2026, nợ phải trả đạt hơn 1 triệu tỷ đồng, tăng nhẹ 7% so với đầu năm. Trong đó, tiền gửi của khách hàng tăng nhẹ 2% đạt hơn 596.302 tỷ đồng, tương đương tăng thêm hơn 11.000 tỷ đồng sau 9 tháng.
Trong đó, tiền gửi không kỳ hạn (CASA) giảm nhẹ 8% xuống còn hơn 114.871 tỷ đồng. Tiền gửi có kỳ hạn cũng giảm 12% so với đầu năm, xuống còn hơn 141.426 tỷ đồng.
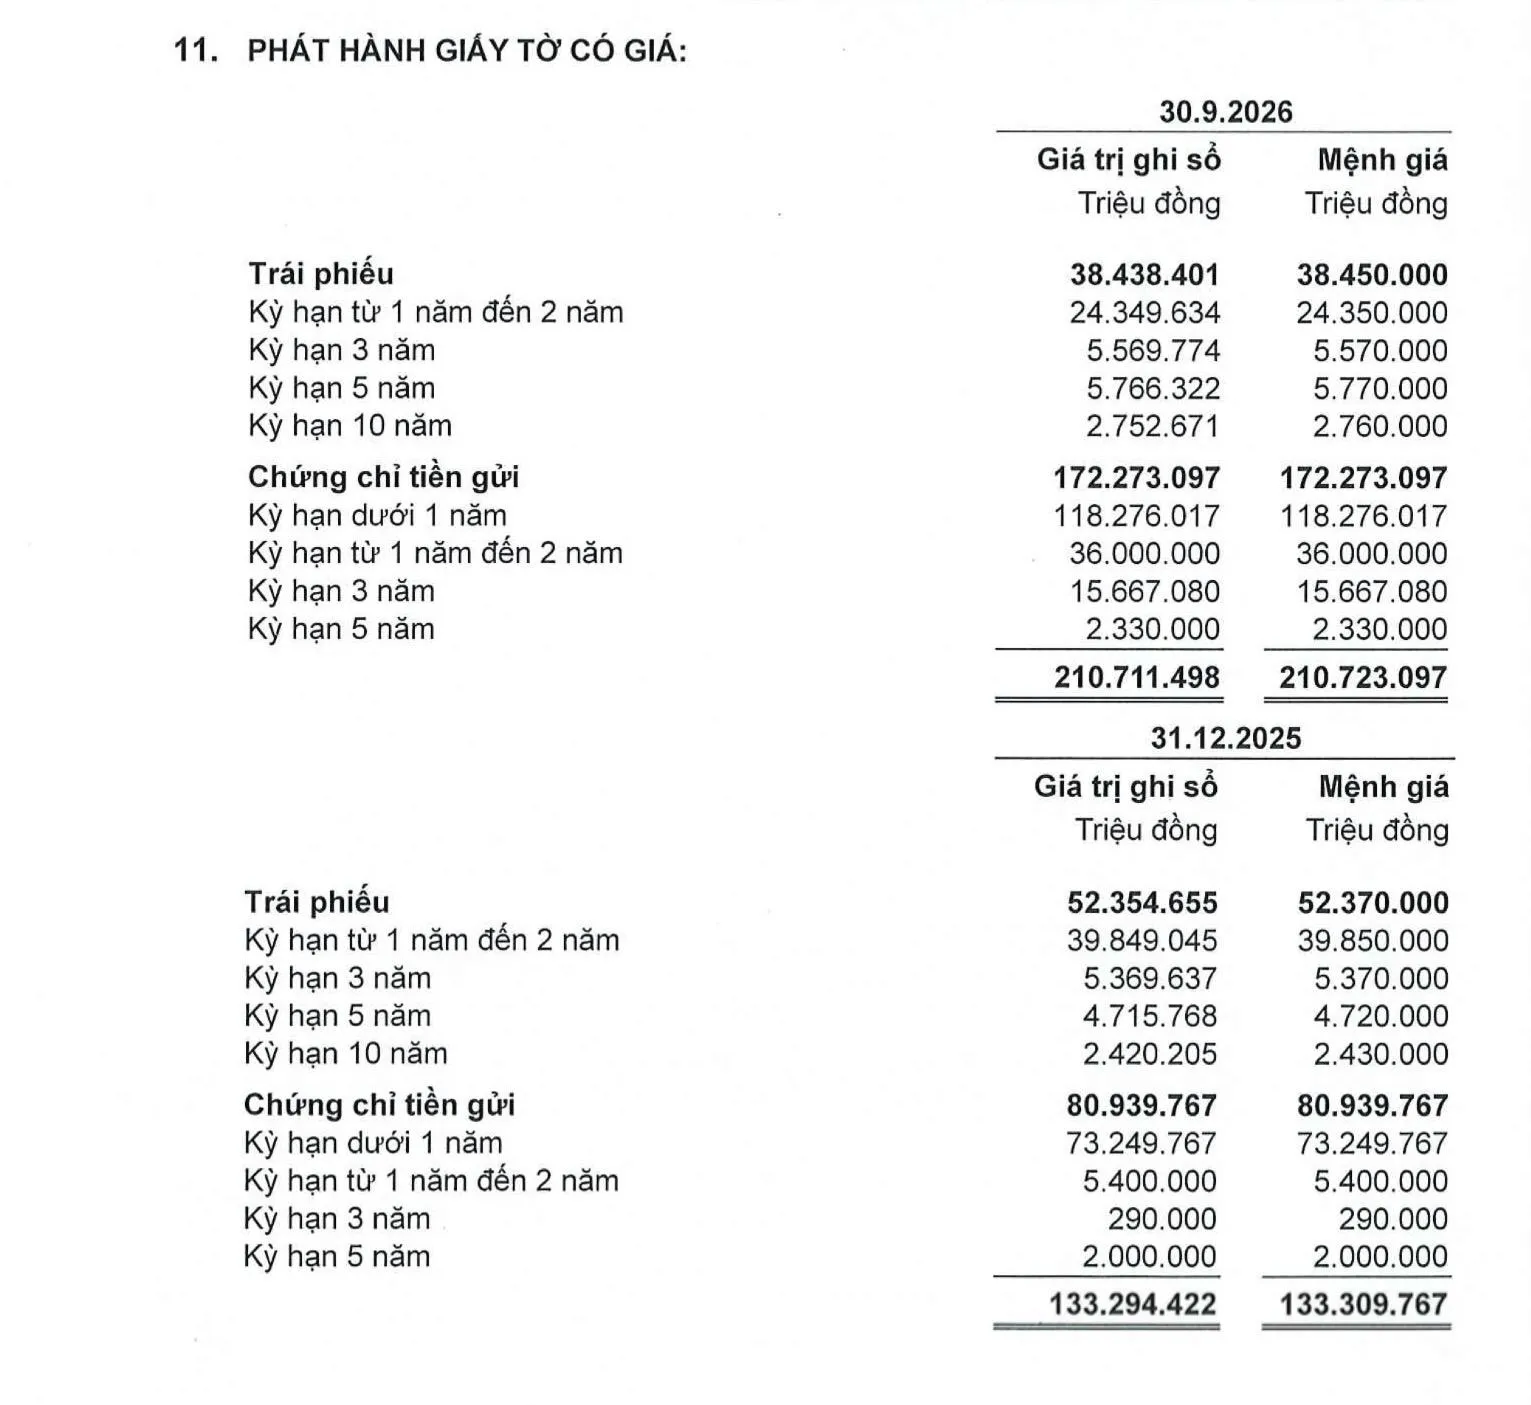
Trái ngược với sự tăng trưởng chậm của tiền gửi khách hàng, ngân hàng ACB đẩy mạnh huy động vốn thông qua phát hành giấy tờ có giá, tăng vọt 58% so với đầu năm, lên hơn 210.711 tỷ đồng tính đến 30/9/2026. Trong đó, chủ yếu là chứng chỉ tiền gửi hơn 172.000 tỷ đồng, tăng vọt 113% so với đầu năm; còn lại hơn 38.000 tỷ đồng là trái phiếu.
Tổng cả hai khoản mục tiền gửi khách hàng và phát hành giấy tờ có giá đạt hơn 800.000 tỷ đồng.
Tại thời điểm 30/9/2026, tỷ lệ vốn ngắn hạn cho vay trung và dài hạn ở mức khoảng 28% thấp hơn đáng kể so với quy định mới của Ngân hàng Nhà nước là 40%. Tỷ lệ cho vay trên huy động (LDR) theo Thông tư 25 được kiểm soát ở mức khoảng 79%, thấp hơn mức trần 85%, qua đó duy trì dư địa thanh khoản và sự chủ động trong hoạt động cấp tín dụng. Trong khi đó, tỷ lệ an toàn vốn (CAR) hợp nhất theo Thông tư 14 đạt khoảng 12%, đảm bảo duy trì cân bằng giữa an toàn vốn và hiệu quả sử dụng vốn.
Về dòng tiền, trong 9 tháng đầu năm 2026, lưu chuyển tiền thuần từ hoạt động kinh doanh của ACB âm hơn 45.692 tỷ đồng, tăng 115,6% so với mức âm hơn 21.191 tỷ đồng cùng kỳ năm trước. Nguyên nhân chủ yếu do tiền chi ròng cho vay khách hàng gần 78.837 tỷ đồng và chi ròng cho hoạt động kinh doanh chứng khoán gần 37.478 tỷ đồng. Trong khi đó, tiền gửi khách hàng tăng hơn 11.122 tỷ đồng và tiền thu từ phát hành giấy tờ có giá tăng hơn 77.083 tỷ đồng.
Dòng tiền thuần từ hoạt động đầu tư âm gần 981 tỷ đồng, so với mức âm hơn 90 tỷ đồng cùng kỳ. Chi mua sắm tài sản cố định đạt hơn 830 tỷ đồng, tăng 119,1%, trong khi chi mua bất động sản đầu tư gần 295 tỷ đồng, tăng 166,5%.
Ở hoạt động tài chính, dòng tiền thuần âm gần 3.266 tỷ đồng, giảm so với mức âm gần 4.467 tỷ đồng cùng kỳ, chủ yếu nhờ khoản cổ tức và lợi nhuận chia cho cổ đông giảm 19,5%.
Tính chung, lưu chuyển tiền thuần trong kỳ âm gần 49.939 tỷ đồng, gần gấp đôi cùng kỳ năm 2025. Đến ngày 30/9/2026, tiền và các khoản tương đương tiền của ACB còn hơn 113.152 tỷ đồng, giảm 30,7% so với đầu năm.
Thanh Hiếu