Hoạt động tài chính tại Tập đoàn Hà Đô tiếp tục tích cực nhờ nguồn tiền dồi dào
MBS Research vừa công bố báo cáo cập nhật CTCP Tập đoàn Hà Đô (mã: HDG), với tiêu đề "Vượt qua thách thức".
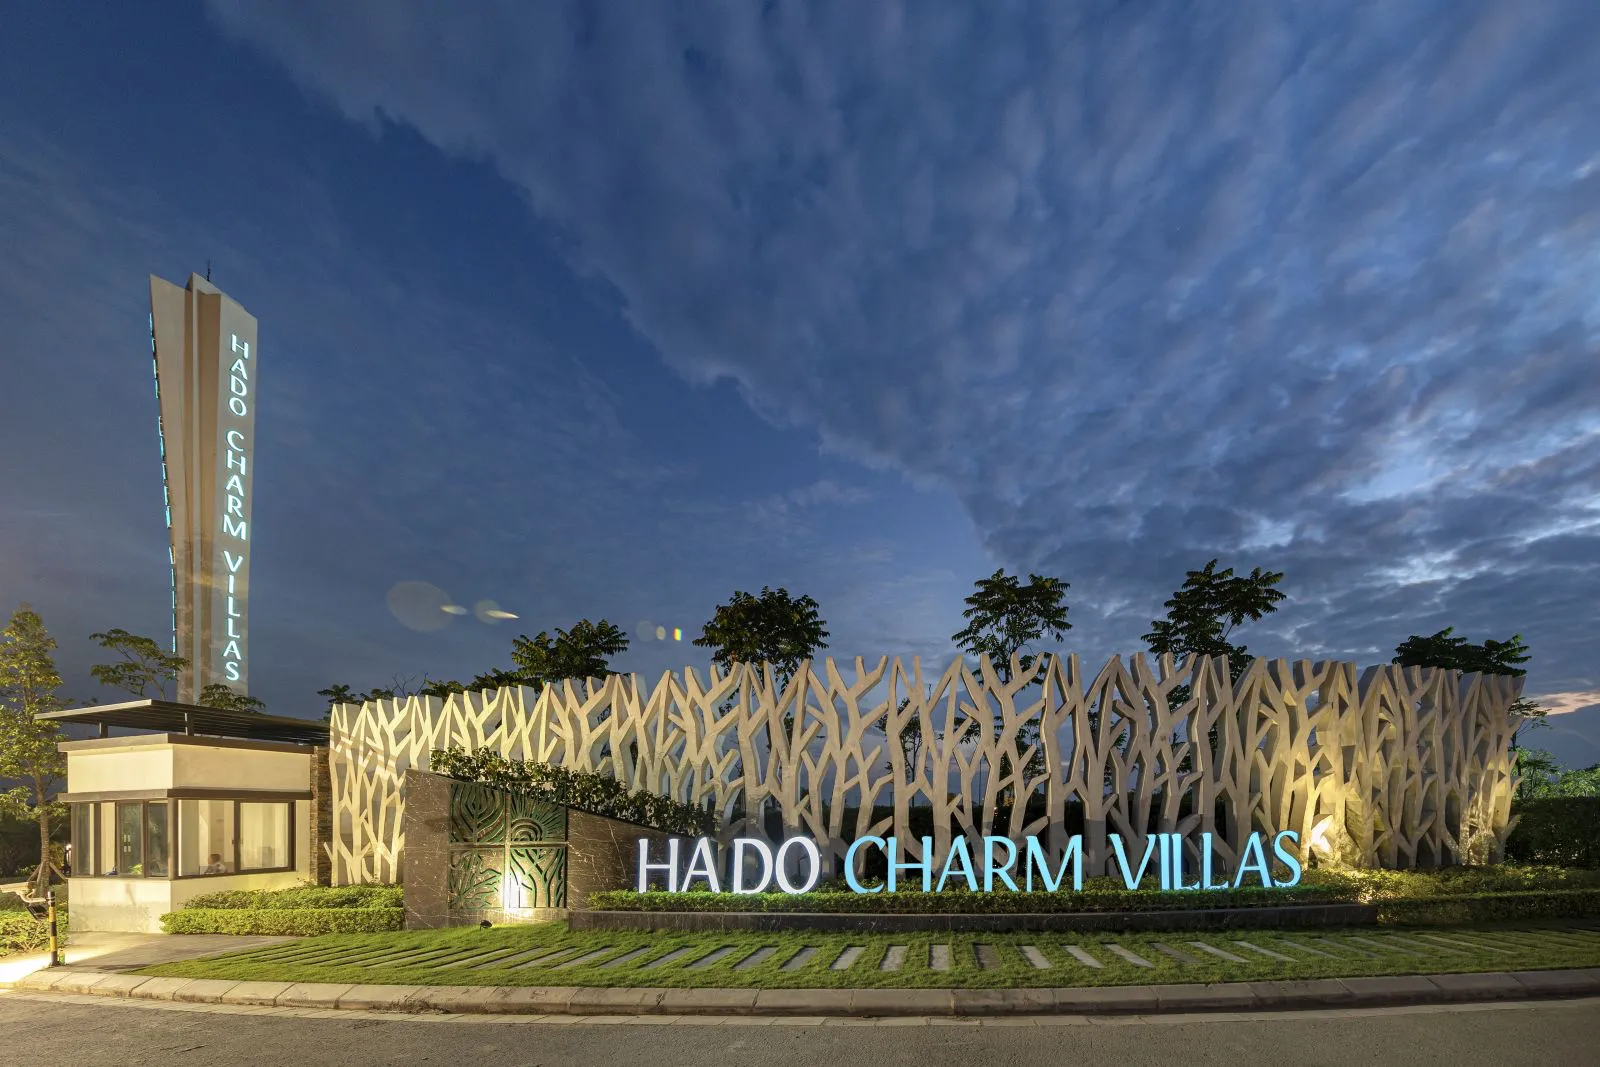
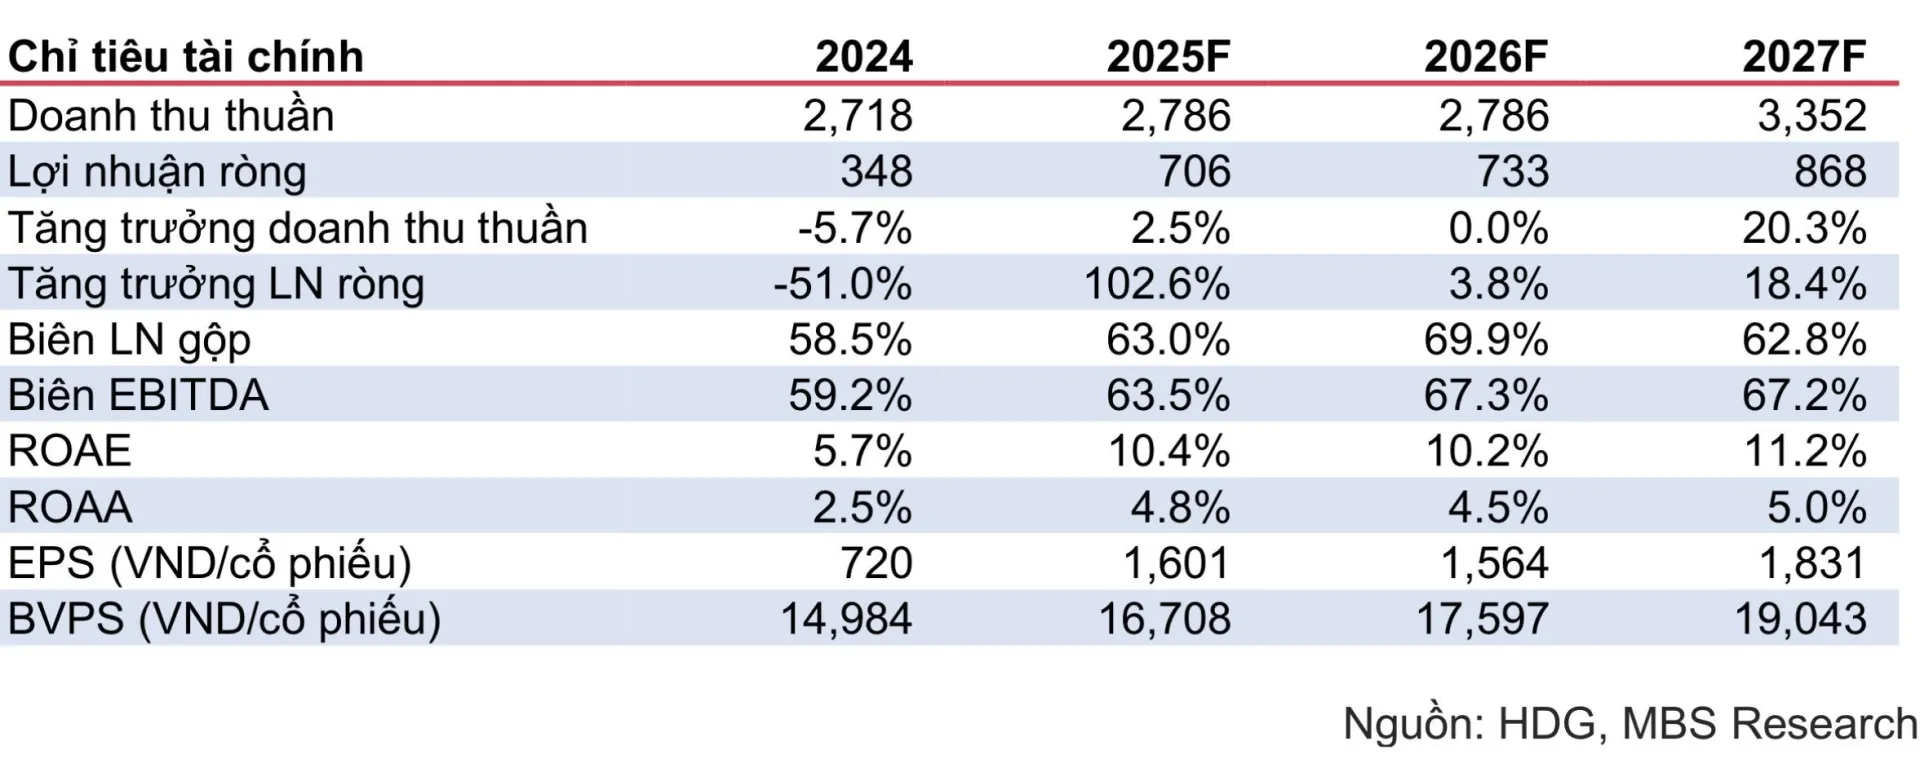
Theo đó, báo cáo của MBS chỉ ra, lợi nhuận ròng 6 tháng 2026 tăng mạnh 121% so với cùng kỳ trong bối cảnh mảng chính là thủy điện bắt đầu có xu hướng giảm rõ rệt hơn, chủ yếu là do doanh nghiệp ghi nhận giảm chi phí tiền sử dụng đất của dự án Charm Villa, hỗ trợ giá vốn giảm mạnh 197 tỷ đồng.
Nhìn sang quý 3/2026, khi pha El Nino tăng cường, huy động thủy điện sẽ tiếp tục gặp áp lực và là nguyên nhân chính khiến lợi nhuận tại Hà Đô trong quý 3/2026 giảm 13% so với cùng kỳ.
Tuy nhiên, một số điểm tích cực bù đắp lại bao gồm mảng quản lý vận hành các tòa nhà tăng nhẹ, cũng như hoạt động tài chính tiếp tục tích cực nhờ nguồn tiền dồi dào và rủi ro tỷ giá đã được loại bỏ.
Giai đoạn 2026-2028, doanh nghiệp đang triển khai mở rộng công suất ~180MW, tập trung vào thế mạnh thủy điện và điện gió, bao gồm thủy điện La Trọng (22MW), Sơn Linh-Sơn Nham (24MW), điện gió Phước Hữu (50MW) và điện gió Bình Gia (80MW). Đối với rủi ro tồn đọng tại các dự án cũ, doanh nghiệp về cơ bản đã xử lý được các rủi ro lớn, thông qua việc trích lập đầy đủ cho cả Hồng Phong 4 và Infra 1.
Trước đó, trong 6 tháng đầu năm 2026, Hà Đô ghi nhận 1.175 tỷ đồng doanh thu thuần, gần như đi ngang so với mức 1.188 tỷ đồng cùng kỳ năm trước.
Mảng năng lượng tiếp tục đóng vai trò chủ lực khi mang về khoảng 888 tỷ đồng doanh thu, giảm 9,3% so với cùng kỳ và chiếm khoảng 75% tổng doanh thu. Phần còn lại đến từ kinh doanh bất động sản, khách sạn và các hoạt động khác.
Lợi nhuận sau thuế sau soát xét đạt 386 tỷ đồng, cao hơn 86% so với con số Hà Đô công bố trong báo cáo tự lập và tăng vọt 65% so với cùng kỳ. Nguyên nhân chính do giá vốn được điều chỉnh vì doanh nghiệp được xác định lại chi phí sử dụng đất và giá vốn lũy kế của hoạt động kinh doanh bất động sản theo cơ sở mới.
Triển vọng giai đoạn 2026-2027 hoạt động kinh doanh ổn định trở lại
Nhóm phân tích của MBS dự phóng, lợi nhuận ròng năm 2026 và 2027 của Hà Đô lần lượt tăng 4% và 18%, nhưng đã bị điều chỉnh giảm tương ứng 54% và 39% so với ước tính trước đó. Nguyên nhân do lùi tiến độ bàn giao dự án Charm Villa trong bối cảnh lãi suất cao, thanh khoản giảm sút. Tuy nhiên, dự án có chi phí xây dựng rẻ trong khi đã hưởng lợi từ một chu kỳ tăng giá mạnh 2022-2025, kỳ vọng sẽ đem lại mức lợi nhuận tối ưu khi bàn giao.
Trong giai đoạn 2026-2028, doanh nghiệp vẫn đang chuẩn bị quỹ đất để đón đầu một chu kỳ mới, bao gồm 3 dự án trong danh sách thí điểm theo Nghị quyết 171, các dự án nằm ở trung tâm và có quy mô khá nhỏ, kỳ vọng bán hàng được nhanh.
Tuy nhiên, áp lực bán hàng của Tập đoàn Hà Đô sẽ không quá lớn, hỗ trợ bởi danh mục điện vận hành ổn định, đem lại dòng tiền dồi dào. Doanh nghiệp chủ động giãn tiến độ đầu tư để chờ đợi những thời điểm thuận lợi hơn của thị trường.
Nhìn về dài hạn, Hà Đô duy trì các kế hoạch đầu tư bền vững, tập trung vào 2 mũi nhọn điện năng lượng tái tạo và bất động sản.
Cụ thể, doanh nghiệp đang triển khai danh mục gần 100MW năng lượng tái tạo, điểm rơi trong giai đoạn 2027-2028. Ngoài ra, doanh nghiệp tiếp tục chuẩn bị quỹ đất cho chu kỳ tới, bao gồm Linh Trung (Hồ Chí Minh) và 62 Phan Đình Giót (Hà Nội) được đưa vào danh sách thí điểm, trong khi dự án Green Lane (Hồ Chí Minh) vẫn đang tích cực được tháo gỡ.
Trước đó, CTCP Chứng khoán Rồng Việt (VDSC) cũng đưa ra nhận định, mặt bằng lãi suất cho vay cao đang làm giảm nhu cầu và thanh khoản, đặc biệt với các sản phẩm thấp tầng có giá trị lớn.
Theo giả định của công ty chứng khoán VDSC, lãi suất cho vay năm 2026 ở mức trên 11%, tương đương nền lãi suất cao năm 2022, và có thể tiếp tục duy trì đến đầu năm 2027. Điều này gây bất lợi cho Hà Đô khi doanh thu bất động sản dân dụng vẫn phụ thuộc nhiều vào việc bán hàng và bàn giao tại Charm Villas giai đoạn 3.
Charm Villas giai đoạn 3 còn 108 sản phẩm, chủ yếu là nhà liền kề và biệt thự, với giá bán trên 180 triệu đồng/m². Trong bối cảnh chi phí vay vốn cao, Rồng Việt đánh giá doanh nghiệp khó thực hiện kế hoạch bán khoảng 20 sản phẩm trong năm 2026.
Chứng khoán Rồng Việt vì vậy điều chỉnh dự báo doanh thu từ dự án xuống 125 tỷ đồng, tương ứng bàn giao khoảng 5 sản phẩm trong cả năm. Riêng quý 3/2026, Rồng Việt dự báo chưa ghi nhận thêm doanh thu từ Charm Villas giai đoạn 3.
Về tình hình cổ phiếu, MBS vẫn duy trì khuyến nghị KHẢ QUAN đối với HDG, dựa trên dòng tiền từ danh mục nhà máy điện và quỹ đất tại Hà Nội, TP.HCM. Giá mục tiêu là 22.500 đồng/cổ phiếu, tuy nhiên giảm 26% so với dự báo trước đó. Mức giá này cao hơn khoảng 56% so với thị giá hiện tại của HDG (14.600 đồng/cổ phiếu).
Hiện tại, cổ phiếu HDG đang giao dịch ở P/B 0.9x, mức đáy 5 năm trong khi triển vọng lợi nhuận ổn định trở lại, và các rủi ro pháp lý đã được khoanh vùng.
Hoàng Trang