Mảng dịch vụ tăng 99%, lợi nhuận 9 tháng tại ngân hàng VIB hơn 7.000 tỷ đồng
Báo cáo tài chính hợp nhất soát xét quý III/2026 tại ngân hàng VIB cho thấy, 9 tháng đầu năm 2026, tổng thu nhập hoạt động tăng 16% YoY đạt hơn 18.800 tỷ đồng. Trong đó, thu nhập lãi thuần chiếm đến 70%, với hơn 13.180 tỷ đồng, tăng 11% YoY. Tiếp đến, lãi thuần từ hoạt động dịch vụ đạt hơn 5.500 tỷ đồng, tăng vọt 99% YoY. Tuy nhiên, hoạt động kinh doanh ngoại hối vẫn là "điểm trừ" của VIB ghi lỗ 1.147 tỷ đồng.
Điểm nổi bật trong kết quả kinh doanh 9 tháng là sự cải thiện về hiệu quả vận hành. Chi phí hoạt động tại VIB giảm nhẹ 2% YoY đạt hơn 5.300 tỷ đồng. Nhờ vậy, lợi nhuận thuần từ hoạt động kinh doanh tăng trưởng 29% YoY đạt hơn 11.900 tỷ đồng.
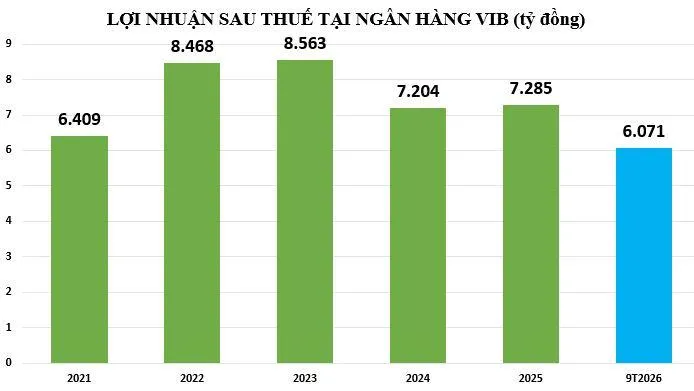
Tuy nhiên, chi phí dự phòng rủi ro tín dụng tăng mạnh 98% yoy với hơn 4.300 tỷ đồng đã kéo giảm tăng trưởng lợi nhuận của VIB. Kết quả, lãi trước thuế 9 tháng đầu năm 2026 đạt 7.582 tỷ đồng, lãi sau thuế đạt 6.071 tỷ đồng, đều tăng nhẹ gần 8% yoy. Riêng quý III/2026, lợi nhuận sau thuế tại VIB đạt 1.925 tỷ đồng, tăng 18,5% yoy.
Năm 2026, VIB đặt mục tiêu lợi nhuận trước thuế đạt 11.500 tỷ đồng (hoặc 11.550 tỷ đồng theo phương án công bố tại ĐHĐCĐ), tăng trưởng khoảng 27% so với mức thực hiện năm 2025. Như vậy, sau 9 tháng 2026, ngân hàng đã hoàn thành khoảng 65% mục tiêu lợi nhuận đề ra.
Cho vay cá nhân hơn 239.000 tỷ đồng, tỷ lệ nợ xấu kiểm soát dưới 3%
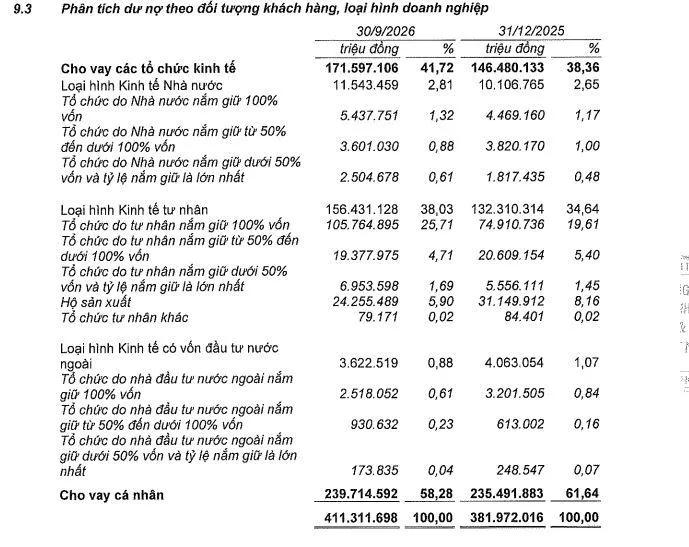
Tính đến ngày 30/9/2026, tổng tài sản của VIB đạt 599.584 tỷ đồng, tăng gần 8% so với đầu năm. Dư nợ cho vay khách hàng đạt 405.812 tỷ đồng, tăng gần 8%. Trong đó, cho vay cá nhân hơn 239.714 tỷ đồng, tăng nhẹ so với đầu năm, chiếm tỷ trọng 58,28% dư nợ cho vay.
Về huy động vốn, tiền gửi của khách hàng đạt 322.211 tỷ đồng, tăng 9,4% so với đầu năm, cao hơn tốc độ tăng trưởng tín dụng. Tiền gửi không kỳ hạn (CASA) và tiền gửi ngoại tệ chiếm 19% tổng tiền gửi khách hàng, góp phần đa dạng hóa cơ cấu huy động và hỗ trợ tối ưu chi phí vốn. Đồng thời, VIB còn đẩy mạnh huy động vốn qua phát hành giấy tờ có giá hơn 48.800 tỷ đồng, tăng 39% so với đầu năm.
Trong 9 tháng đầu năm 2026, ngân hàng VIB đã trích lập gần 5.500 tỷ đồng cho dự phòng rủi ro cho vay khách hàng, tăng 13% so với đầu năm, trong bối cảnh tổng nợ xấu (nợ từ nhóm 3 đến nhóm 5) ghi nhận ở mức 13.167 tỷ đồng, tăng 16% so với đầu năm, đưa tỷ lệ nợ xấu kiểm soát ở mức 2,29%. Trong khi đó, tỷ lệ bao phủ nợ xấu tại VIB giảm nhẹ từ 43% xuống còn 42%, mức thấp trong hệ thống ngân hàng.
Đặc biệt, trong 9 tháng đầu năm 2026, các chỉ số an toàn hoạt động được duy trì trong giới hạn quy định, giúp ngân hàng VIB chủ động hơn trong quản trị bảng cân đối, tạo dư địa hỗ trợ tăng trưởng tín dụng và phát triển kinh doanh.
Cụ thể, tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) đạt 16,2%. Tỷ lệ an toàn vốn (CAR) theo Basel III SA đạt trên 11% (tối thiểu 8%). Tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) ở mức 77% (tối đa 85%), tỷ lệ vốn ngắn hạn cho vay trung, dài hạn ở mức 20% (tối đa 40%).
Châu Anh