Báo cáo phân tích mới đây của MBS Research dự báo, lợi nhuận ròng năm 2026 tại CTCP Phát triển Bất động sản Phát Đạt (HoSE: PDR) đạt 458 tỷ đồng, giảm 11% so với năm trước do chi phí lãi vay, dự phòng và thuế tăng mạnh. Riêng quý 3/2026 lãi ròng đạt 26 tỷ đồng.
Lợi nhuận tại Bất động sản Phát Đạt tác động đáng kể bởi kế hoạch thoái vốn, bàn giao dự án
Theo đó, trong 6 tháng đầu năm 2026, Phát Đạt ghi nhận doanh thu thuần 158 tỷ đồng, giảm 66% so với cùng kỳ do chưa bàn giao đáng kể tại Bắc Hà Thanh, nhưng thu nhập tài chính đạt 1.381 tỷ từ lãi thanh lý khoản đầu tư. Lợi nhuận ròng đạt 213 tỷ đồng, tăng 84% so với cùng kỳ, tương đương 25% kế hoạch 868 tỷ của công ty.
Lợi nhuận tại Phát Đạt trong nửa đầu năm bị bào mòn đáng kể do chi phí tài chính 534 tỷ tăng vọt 310% so với cùng kỳ, đạt 534 tỷ đồng và thuế TNDN cao trên lãi chuyển nhượng vốn (giao dịch M&A chịu mức thuế cao hơn). Vì vậy, nhóm phân tích của MBS ước tính quý 3/2026 lợi nhuận công ty vẫn ở mức thấp do chưa có thông tin về dự án được bàn giao trong quý hoặc kỳ vọng diễn ra giao dịch thoái vốn/chuyển nhượng trong quý thứ 3 của năm 2026.
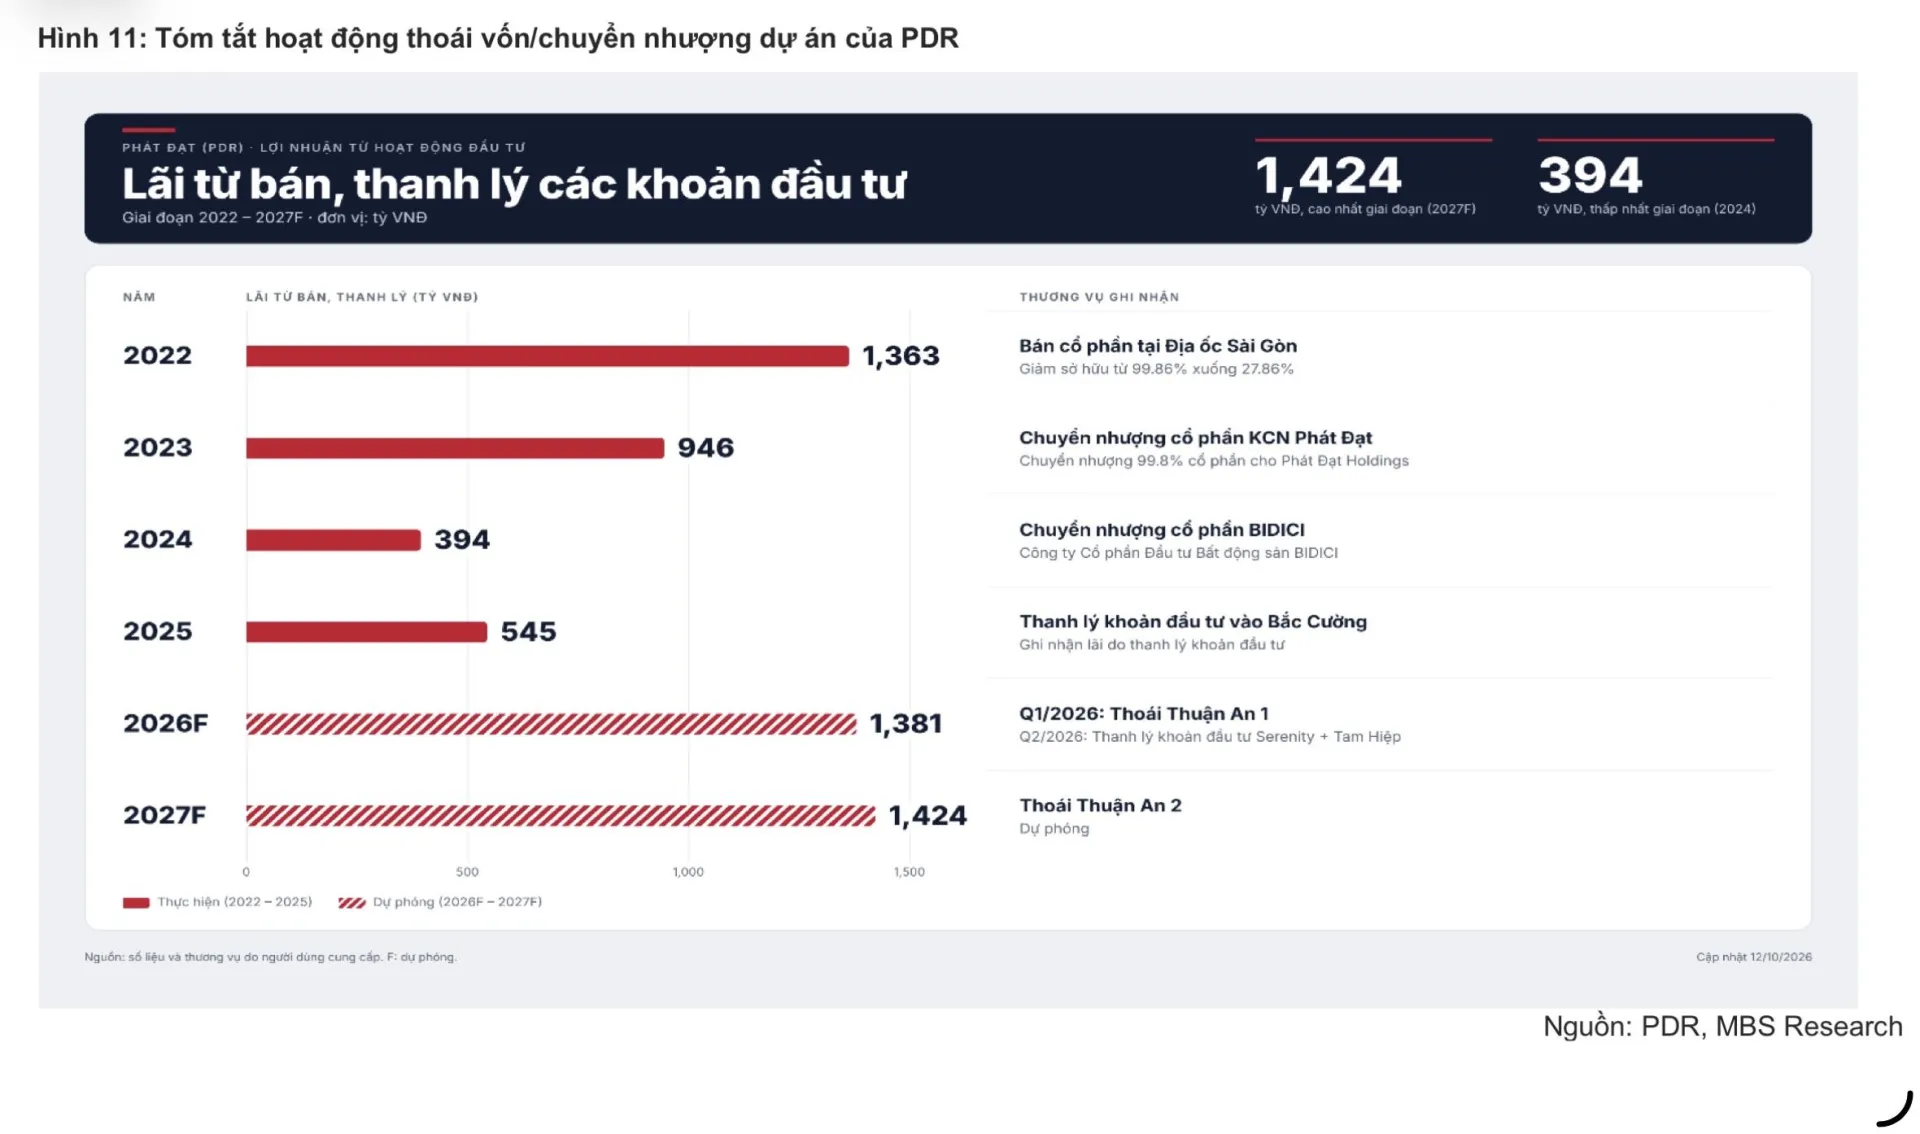
MBS ước tính lợi nhuận năm 2026 chỉ ở mức 458 tỷ đồng, giảm 11% so với năm trước, chủ yếu do hoạt động bàn giao dự án chưa thật sự sôi nổi, bên cạnh đó là chi phí dự phòng và thuế tăng mạnh, cùng với chi phí lãi vay tăng cao do dư nợ gia tăng để tài trợ dự án Lotte Eco Smart City Thủ Thiêm.
Nhóm phân tích MBS cũng dự báo lợi nhuận ròng năm 2027 đạt 732 tỷ đồng, tăng 59,8% so với năm trước nhờ lãi thoái vốn dự án Thuận An 2 và bàn giao dự án Bắc Hà Thanh. Trong quý 3/2026, MBS ước tính lợi nhuận ròng của PDR đạt 26 tỷ đồng (giảm 69,7% so với cùng kỳ).
Thực tế, từ đầu 2026, Phát Đạt liên tiếp bán các dự án đã hoàn thiện phần lớn đầu tư để dồn vốn cho các dự án lõi quy mô lớn hơn. Bao gồm bán 80% vốn tại dự án Thuận An 1 thu về hơn 1.900 tỷ; bán cho Mitsubishi 99,34% dự án Serenity Phước Hải với giá 2.500 tỷ đồng; bán 30% vốn tại dự án Tam Hiệp thu về khoảng 638 tỷ đồng và dự án Thuận An 2 không thấp hơn 3.000 tỷ đồng. Các thương vụ kể trên là “cầu nối” lợi nhuận khi dự án mới chưa đến kỳ bàn giao.
Báo cáo của MBS dự báo, lợi nhuận năm 2026 nhờ dự án Thuận An 1, Tam Hiệp và Serenity Phước Hải. Đối với lợi nhuận năm 2027 nhờ dự án Thuận An 2. Thực tế, trong 6 tháng đầu năm 2026, lãi thanh lý đầu tư đạt hơn 1.381 tỷ giúp lợi nhuận trước thuế tại Phát Đạt đạt 505 tỷ, trong khi hoạt động kinh doanh chính lỗ 241 tỷ.
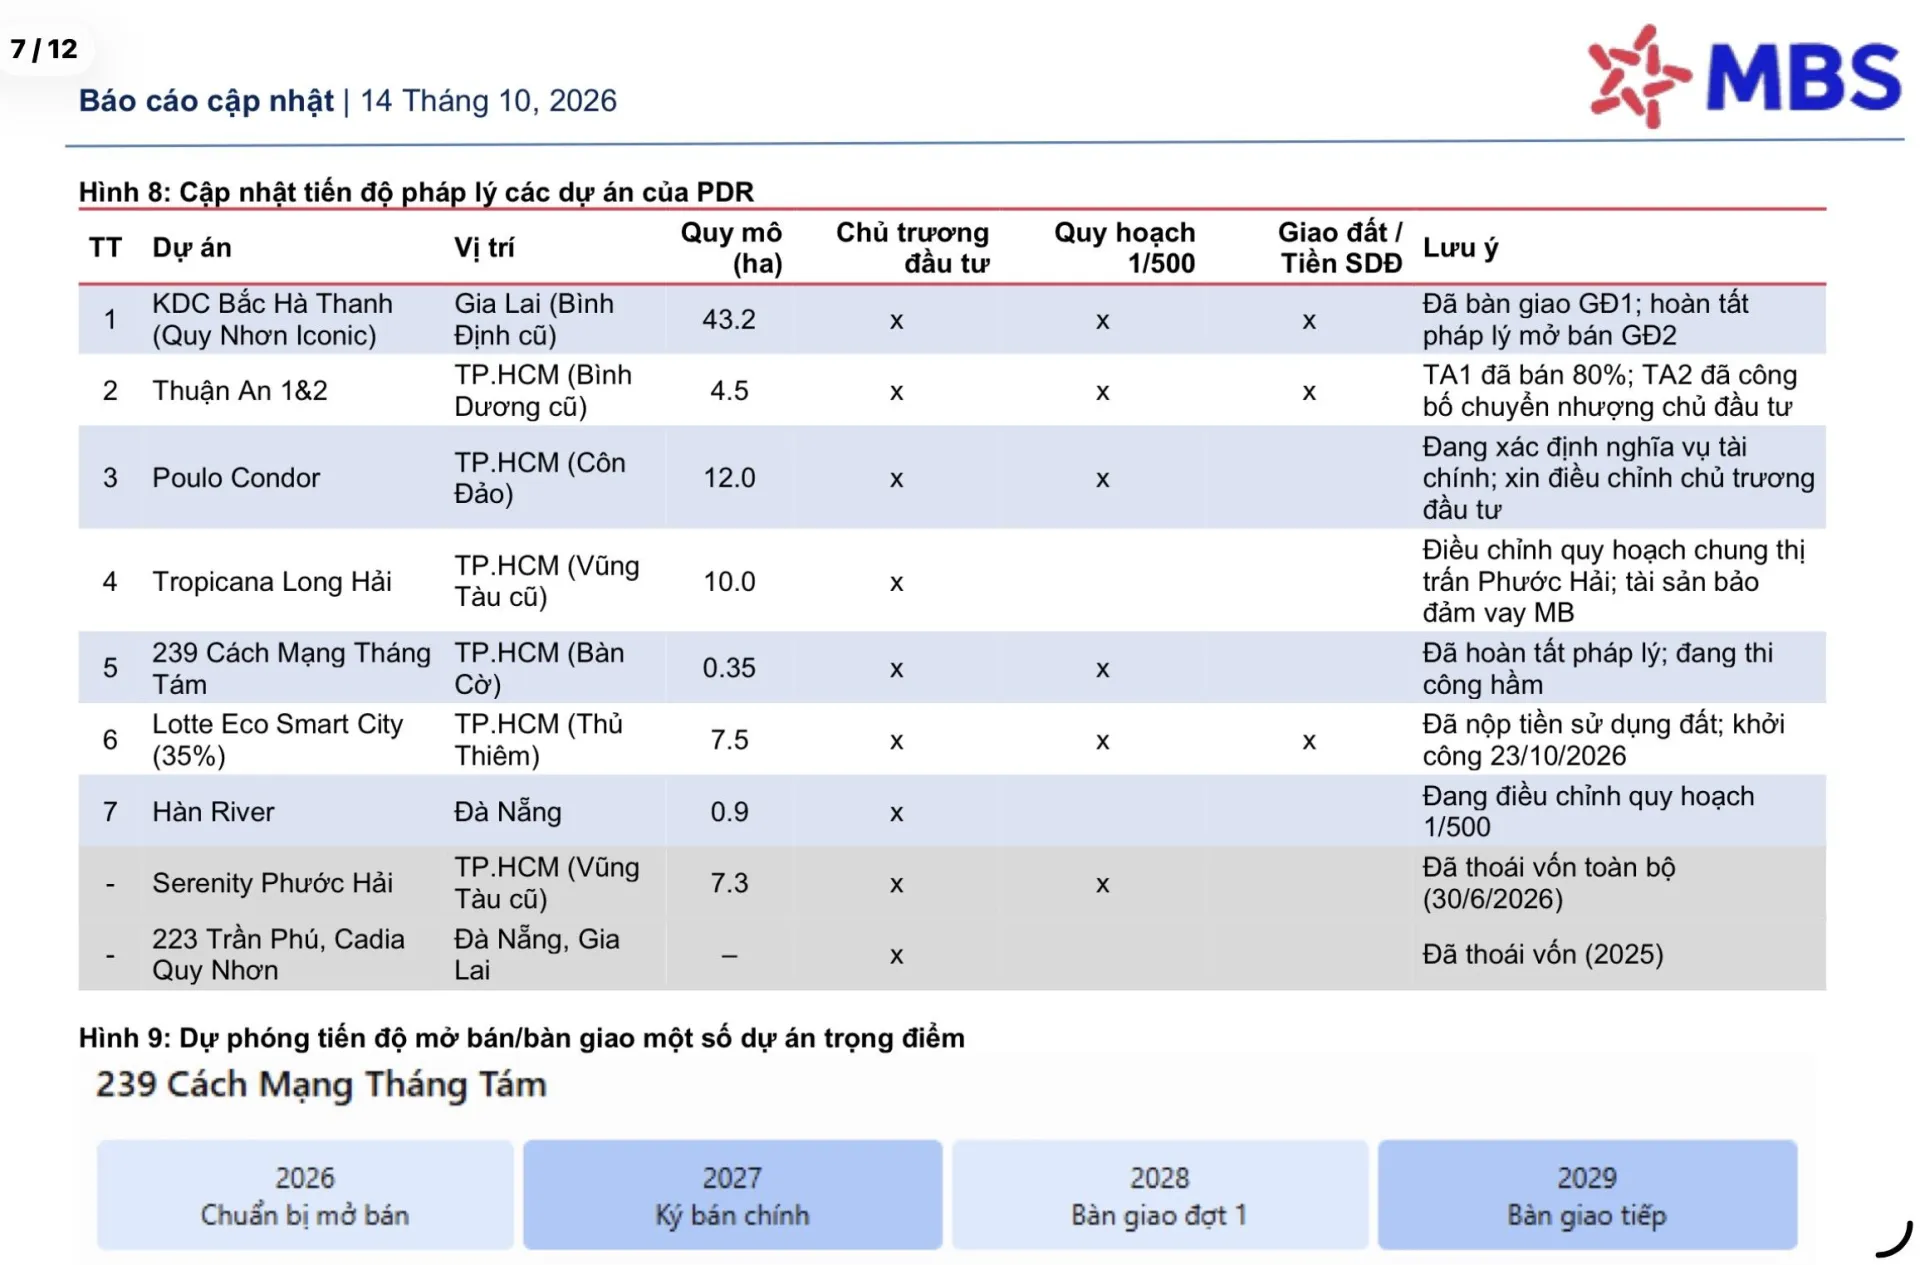
Các chuyên gia của MBS nhận định, chuỗi thoái vốn giúp cải thiện cấu trúc tài chính, nhưng lợi nhuận tại Phát Đạt giai đoạn 2026–2027 đang phụ thuộc vào lãi thoái vốn một lần, không phải hoạt động kinh doanh chính. Nếu doanh nghiệp thu hồi đúng hạn các khoản phải thu và tái đầu tư hiệu quả vào dự án Lotte Eco SMart City Thủ Thiêm, dự án 239 Cách Mạng Tháng Tám (AKYN) và dự án Poulo Condor (Côn Đảo), đây là yếu tố tích cực. Nếu phải thu kéo dài, rủi ro thanh khoản sẽ tăng.
Theo MBS, dự án 239 Cách Mạng Tháng Tám là nguồn doanh số ký bán tiềm năng từ năm 2027 với dự phóng 5.222 tỷ đồng năm 2027 và đạt 2.717 tỷ đồng năm 2028; doanh thu bàn giao dự kiến lần lượt 3.176 tỷ đồng năm 2028 và 4.764 tỷ đồng năm 2019. Tuy nhiên, tiến độ còn phụ thuộc thời điểm mở bán thực tế; nếu chậm triển khai, một phần doanh số có thể chuyển sang năm 2028.
Đối với dự án Poulo Condor, MBS kỳ vọng mở bán từ năm 2027, với doanh số ký bán dự phóng 2.211 tỷ đồng năm 2027 và đạt 4.879 tỷ đồng năm 2028 và 3.026 tỷ đồng năm 2029. Doanh thu bàn giao dự kiến đạt 5.549 tỷ đồng năm 2028 và 4.439 tỷ đồng năm 2029. Đây là dự án có tiềm năng đóng góp lớn nhưng rủi ro pháp lý còn đáng kể.
Lotte Eco Smart City Thủ Thiêm – Bước ngoặt về chất lượng quỹ đất
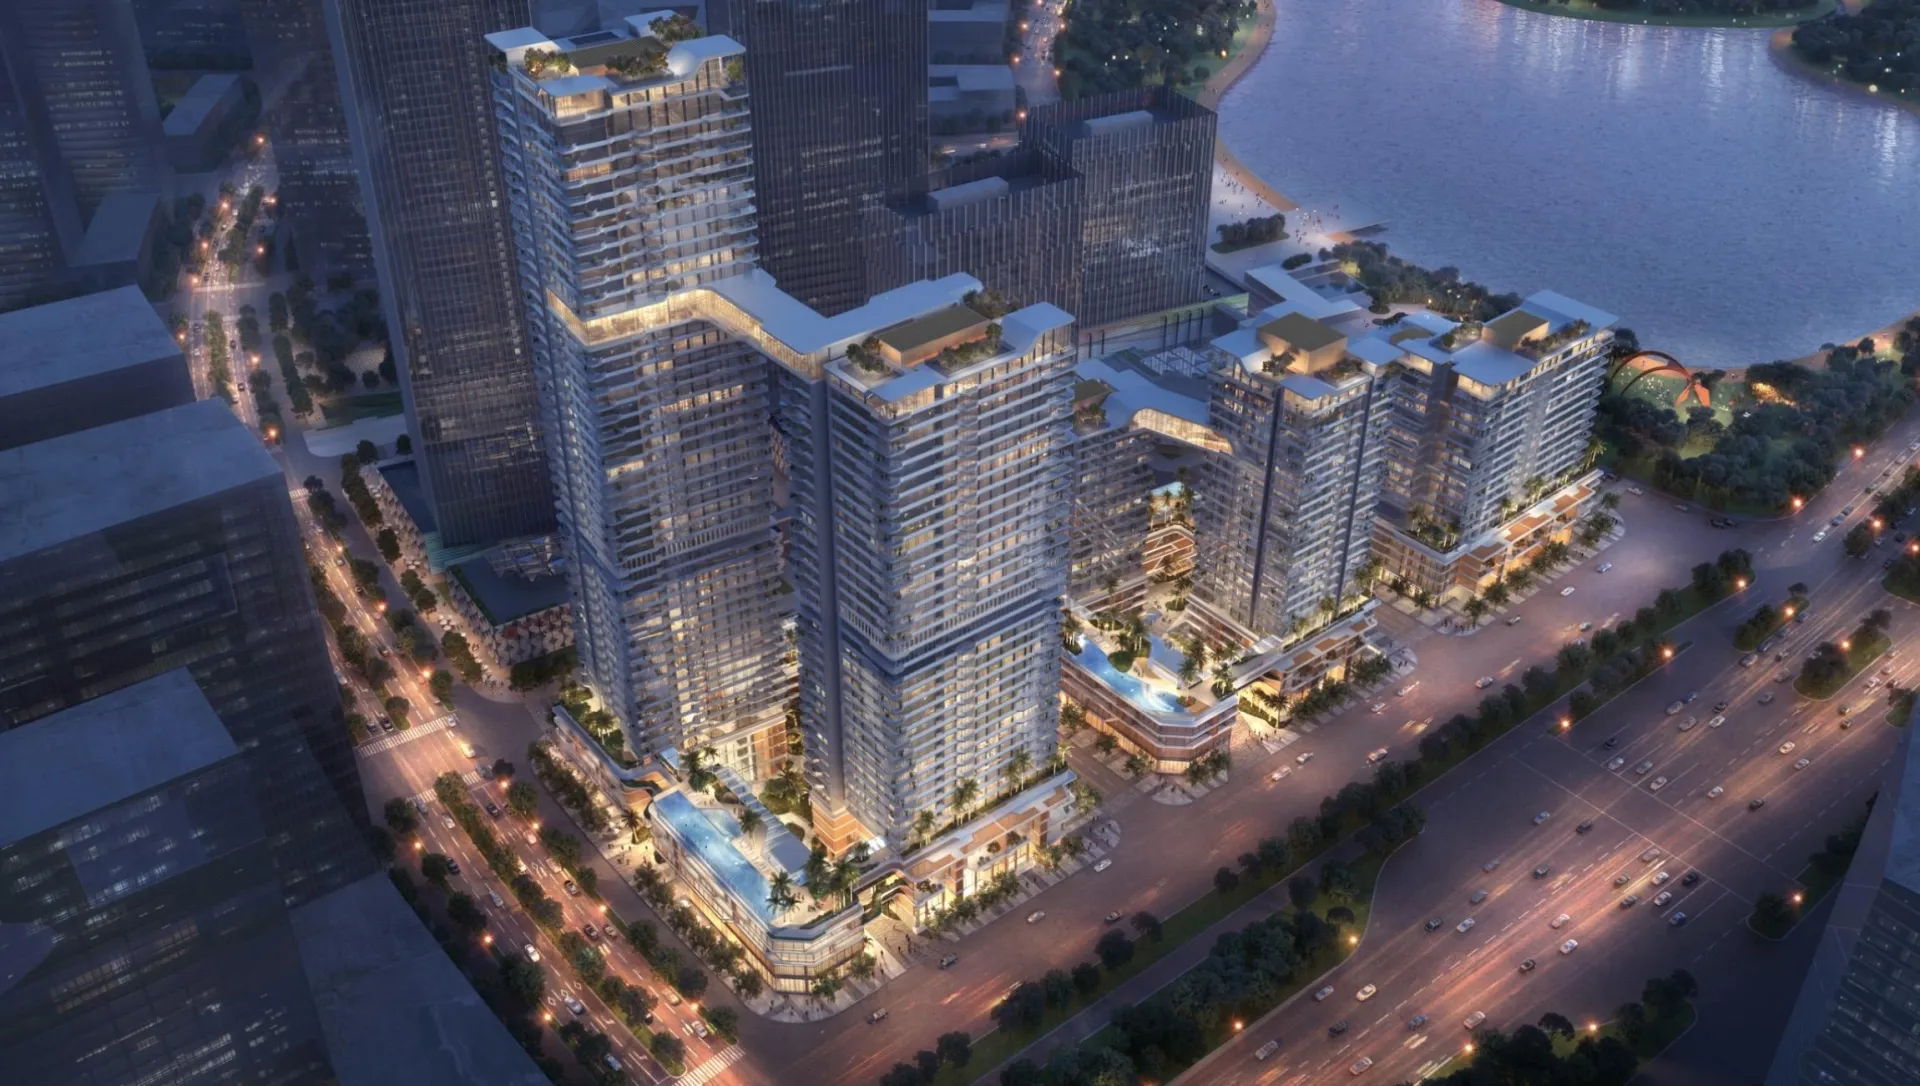
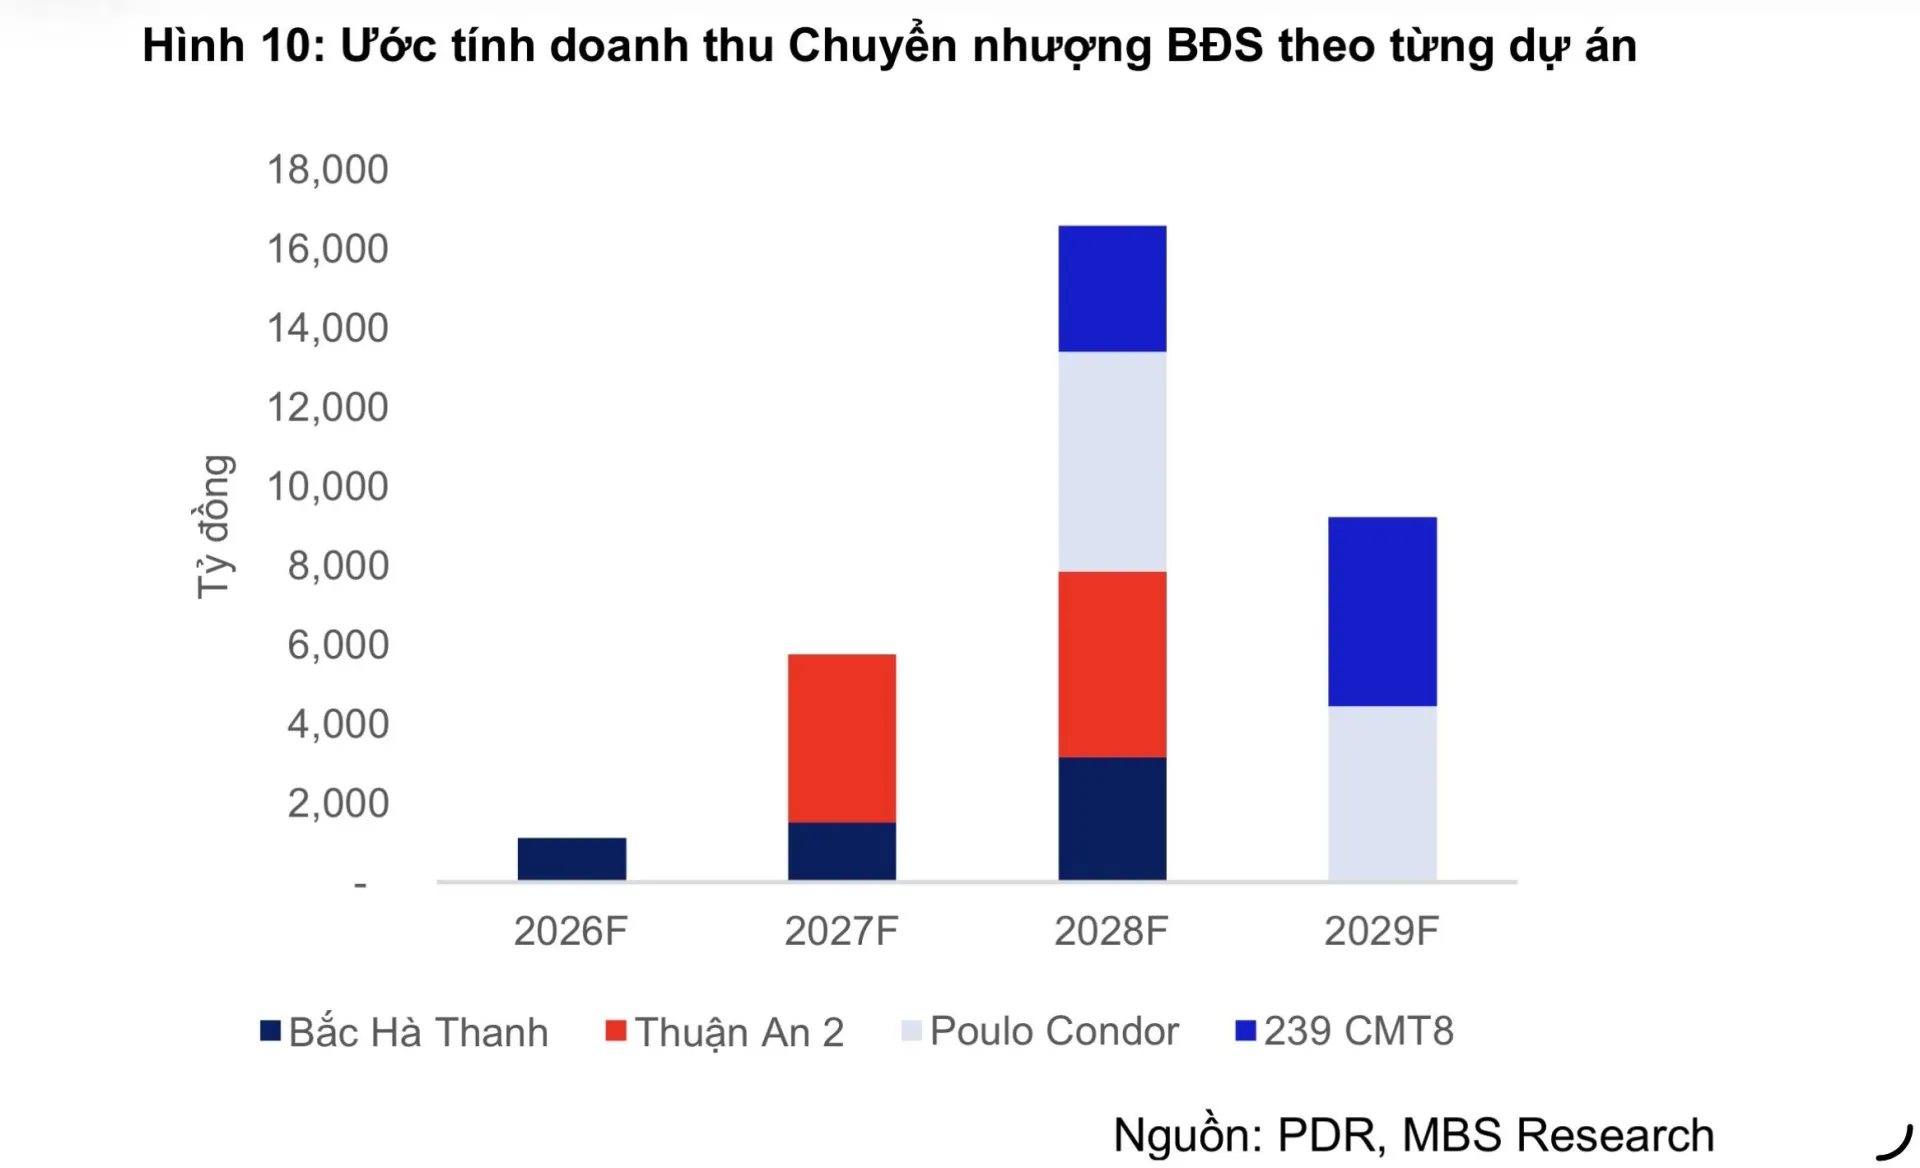
Năm 2026, dự án Lotte Eco Smart City Thủ Thiêm nâng tầm danh mục quỹ đất của Phát Đạt từ nhóm dự án quy mô nhỏ ở các tỉnh sang vị trí lõi khu trung tâm Thương mại của TP. Hồ Chí Minh.
Ngày 10/8 vừa qua, Bất động sản Phát Đạt hoàn tất thanh toán tổng cộng 7.666 tỷ đồng để nhận chuyển nhượng 35% vốn điều lệ Lotte Properties HCMC – pháp nhân thực hiện dự án Lotte Eco Smart City Thủ Thiêm (định giá chủ đầu tư gần 21.900 tỷ đồng). Sau giao dịch, cơ cấu vốn gồm Lotte Shopping (30,59%), Hotel Lotte (22,94%), Lotte Engineering & Construction (11,47%) và Phát Đạt (35%).
Theo thỏa thuận, nếu Lotte Properties HCMC tăng vốn điều lệ lên 12.000 tỷ đồng thì Phát Đạt dự kiến góp thêm khoảng 2.726 tỷ đồng để duy trì tỷ lệ 35%, nâng tổng vốn doanh nghiệp tham gia dự án lên hơn 10.000 tỷ đồng. Phát Đạt nhận nhiệm vụ phát triển toàn bộ hai khối thương mại thương mại 2-1 và 2-3 với diện tích gần 171,580 m² sàn. Cùng với đó, đồng phát triển hợp phần nhà ở tại các khối 2-2, 2-4, 2-6. Lễ khởi công hai khối thương mại dự kiến ngày 23/10/2026 tới đây.
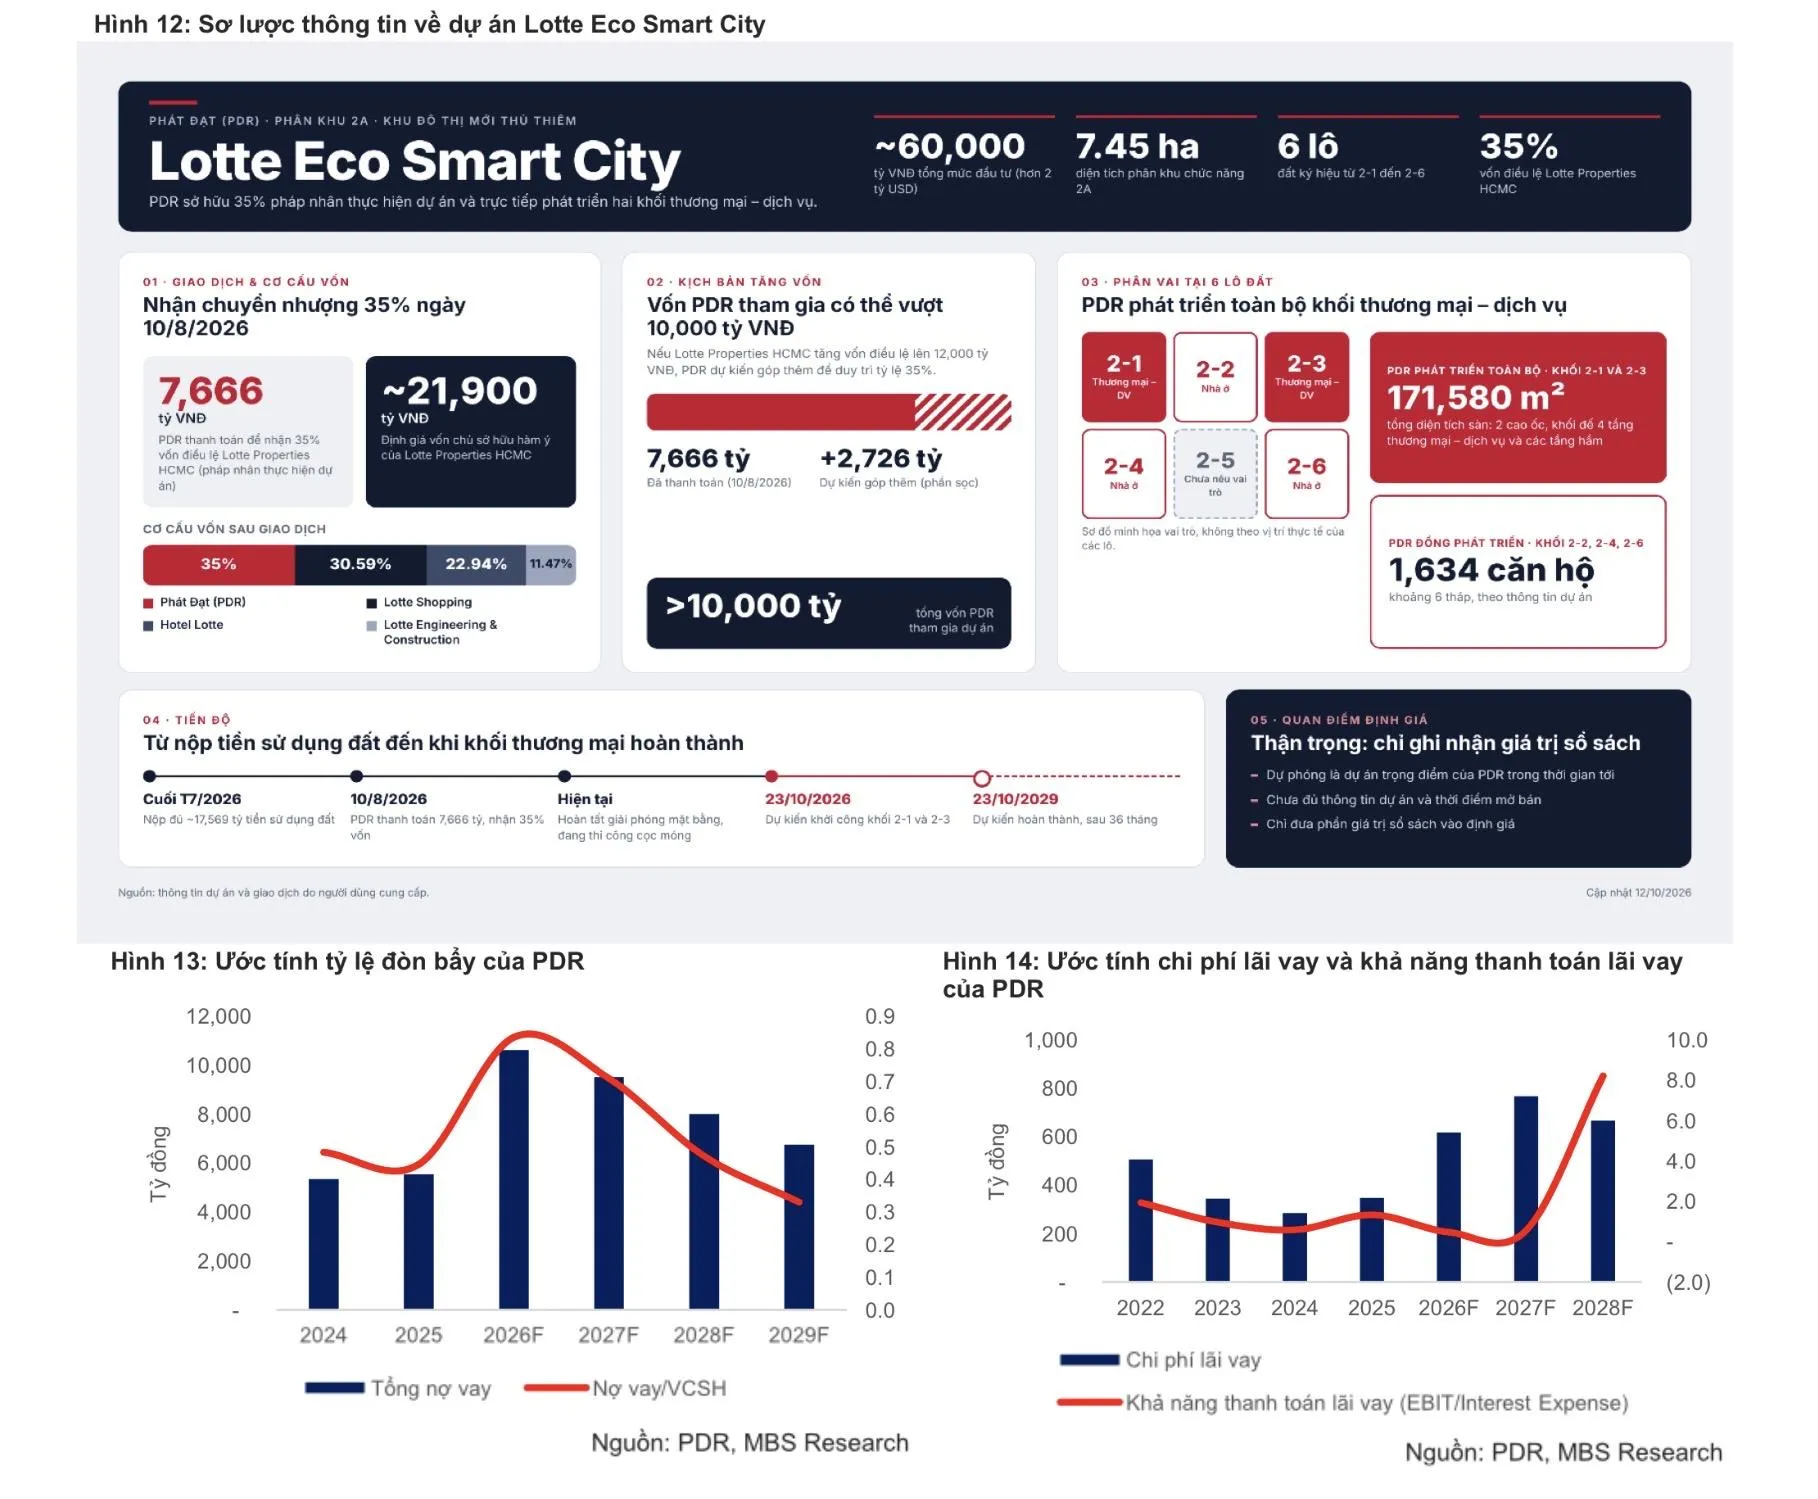
Theo dự phóng của MBS, tổng nợ vay tại Phát Đạt sẽ tăng từ 5.544 tỷ đồng cuối năm 2025 lên 10.619 tỷ đồng vào cuối năm 2026, đưa nợ vay/vốn chủ sở hữu tăng từ 45% lên 84% và nợ vay ròng/vốn chủ sở hữu tăng từ 42% lên 81%.
Chi phí lãi vay cũng tăng từ 347 tỷ năm 2025 lên 617 tỷ vào năm 2026 và ghi nhận 767 tỷ vào năm 2027 trong khi EBIT (lợi nhuận trước lãi vay và thuế) chỉ đạt lần lượt 288 tỷ đồng năm 2026 và 423 tỷ đồng năm 2027. Vì vậy, khả năng thanh toán lãi vay giảm xuống 0.5x và 0.6x. Lợi nhuận từ Lotte chỉ được ghi nhận khi bàn giao, nhiều khả năng sẽ từ 2028, nên giai đoạn 2026–2027 Phát Đạt chịu chi phí vốn nhưng chưa có đóng góp tương ứng.
Hoàng Trang