Lãi suất huy động hạ nhiệt nhưng chưa rẻ
Số liệu mới nhất của Cục Thống kê (Bộ Tài chính) cho thấy huy động vốn của các tổ chức tín dụng đến ngày 28/9 tăng 9,78% so với cuối năm 2025, trong khi tín dụng tăng trưởng 10,89%.
Cập nhật mới nhất trong tuần đầu tháng 10/2026, mặt bằng lãi suất huy động tại các ngân hàng nhìn chung chưa xuất hiện đợt tăng đồng loạt mới, nhưng vẫn neo ở mức tương đối cao và phân hóa rõ giữa các ngân hàng.
Trong đó, lãi suất kỳ hạn 12 tháng phổ biến quanh 6-7,8%/năm, trong khi một số chương trình ưu đãi, cộng lãi suất hoặc mức lãi suất đặc biệt vẫn đưa mức thực tế lên trên 9%/năm. Thay vì tăng lãi suất trên diện rộng, nhiều ngân hàng đang có xu hướng cạnh tranh có chọn lọc thông qua ưu đãi theo kỳ hạn, khách hàng và quy mô tiền gửi nhằm giúp người gửi tối ưu hóa dòng tiền tích lũy một cách hiệu quả nhất.
Mới đây nhất, Ngân hàng TMCP Á Châu (ACB) vừa tăng lãi suất huy động trong tháng 10, với mức tăng 0,3 điểm phần trăm ở các kỳ hạn 6-9 tháng và 0,2 điểm phần trăm ở kỳ hạn 12 tháng.
Theo biểu lãi suất mới, lãi suất tiền gửi trực tuyến kỳ hạn 6 tháng tại ACB lên 7,9%/năm, trong khi kỳ hạn 9 tháng và 12 tháng cùng được nâng lên 8%/năm. Đối với các kỳ hạn dưới 6 tháng, ACB vẫn niêm yết lãi suất ở mức 4,75%/năm.
Tuy nhiên, mức lãi suất niêm yết này vẫn thấp hơn lãi suất ưu đãi mà ACB áp dụng cho khách hàng gửi tiết kiệm theo hình thức nhận lãi trước. Cụ thể, lãi suất ở kỳ hạn 6 tháng lên tới 8,33%/năm, cao hơn 0,43 điểm phần trăm so với mức niêm yết. Với kỳ hạn 9 tháng, lãi suất ưu đãi đạt 8,15%/năm, cao hơn 0,15 điểm phần trăm.
Theo biểu lãi suất ngày 5/10, gửi tiết kiệm kỳ hạn 6 tháng, Sacombank đang niêm yết ở mức 7,2%/năm, Bac A Bank ở mức 7,05%/năm. Trong khi VCBNeo, LPBank và MBV cùng áp dụng 7%/năm; còn PGBank, SaigonBank và VPBank niêm yết ở mức 6,9%/năm.
Ở kỳ hạn 9 tháng, Bac A Bank niêm yết mức cao nhất 7,05%/năm. PGBank đạt 6,6%; Ngân hàng NCB 6%; Vietbank, VietABank và OCB cùng ở mức 5,8-6,4%/năm. Một số ngân hàng như SeABank niêm yết 4,65%/năm;...
Ở kỳ hạn 12 tháng, một số ngân hàng như Bac A Bank, LPBank, Sacombank, Saigonbank và VPBank niêm yết lãi suất từ 7,1% đến 7,5%/năm. Trong khi đó, MBV và VCBNeo áp dụng mức 7%/năm ở các kỳ hạn từ 6 đến 18 tháng; PGBank và OCB cũng niêm yết lãi suất 7%/năm ở kỳ hạn 12 tháng.
Ở các kỳ hạn dài 24 tháng, lãi suất huy động tại ngân hàng MB, VCBNeo và MBV đều ở mức 7%/năm. Sacombank ở mức 7,8%/năm, tiếp theo là Cake by VPBank với 7,4%/năm, LPBank đạt 7,2%/năm.
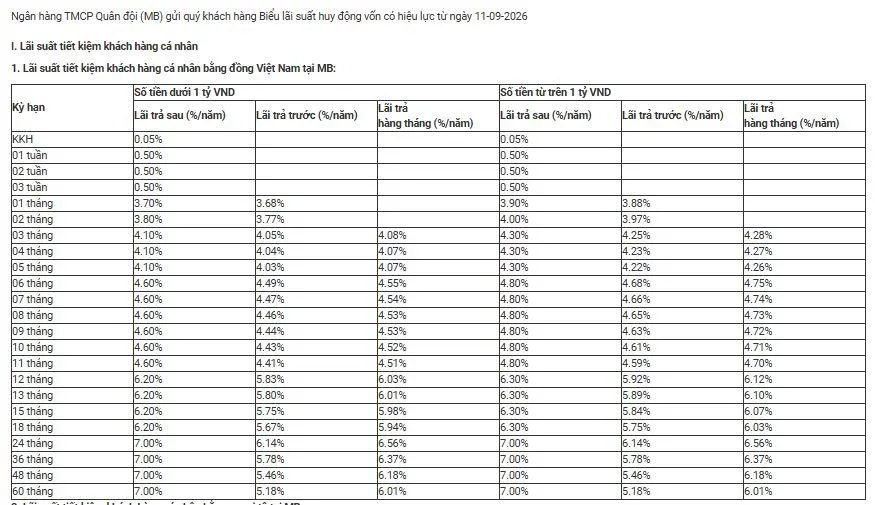
Tại nhóm ngân hàng quốc doanh gồm Agribank, BIDV, Vietcombank và VietinBank, lãi suất huy động tiếp tục duy trì ở mức 4,75%/năm với kỳ hạn 3 tháng, 6,6%/năm ở kỳ hạn 6-9 tháng và 6,8%/năm ở kỳ hạn 12-18 tháng.
Nhìn chung, lãi suất huy động niêm yết giữa các ngân hàng có sự phân hóa rõ rệt, đặc biệt ở các kỳ hạn trung và dài hạn. Trong khi nhóm ngân hàng quốc doanh duy trì mức lãi suất tương đối ổn định, một số ngân hàng thương mại cổ phần đưa lãi suất lên 7-8%/năm nhằm tăng sức cạnh tranh trong huy động vốn.
Tuy nhiên, đây chỉ là mức lãi suất được các ngân hàng niêm yết chính thức. Thực tế, một số ngân hàng thương mại cổ phần đang áp dụng mức lãi suất từ 9%/năm cho các khoản tiền gửi, tùy thuộc số tiền, kỳ hạn và khả năng thương lượng của khách hàng với ngân hàng.
Điển hình, Cake by VPBank đang niêm yết 7,2%/năm cho kỳ hạn 6 - 9 tháng và 7,4%/năm cho kỳ hạn 10 - 24 tháng, đồng thời cộng thêm tới 2,2%/năm đến hết ngày 31/10 cho khách hàng mới, khách gia hạn hoặc đáp ứng điều kiện, giúp lãi suất kỳ hạn 10 - 13 tháng vọt lên 9,6%/năm.
Bên cạnh đó, các nhà băng còn đẩy mạnh quyền lợi đi kèm. Trong đó, ngân hàng Indovinatriển khai thưởng voucher đến hết ngày 31/12/2026 với 1 triệu đồng cho mỗi bên khách hàng cá nhân và 5 triệu đồng cho doanh nghiệp khi giới thiệu người gửi mới, tối đa 10 triệu đồng mỗi quý.
Trong khi đó, Sacombank lại thu hút người gửi tại quầy bằng chương trình quay số có tổng giải thưởng hơn 9 tỷ đồng, trong đó giải đặc biệt là căn hộ 2 tỷ đồng.
NIM chờ tín hiệu phục hồi
Diễn biến lãi suất huy động có ý nghĩa trực tiếp đối với biên lãi thuần (NIM). Khi các ngân hàng phải trả chi phí cao hơn để huy động nguồn vốn mới, trong khi lãi suất cho vay không thể điều chỉnh ngay tương ứng, biên chênh lệch giữa thu nhập lãi và chi phí lãi sẽ chịu sức ép.
Theo phân tích của Công ty cổ phần Chứng khoán MB (MBS), chi phí vốn neo cao đang gây áp lực lên NIM, đặc biệt tại những ngân hàng có tốc độ tín dụng nhanh hoặc phụ thuộc nhiều hơn vào tiền gửi kỳ hạn.
Trong khi đó, Công ty TNHH Chứng khoán Vietcombank (VCBS) nhận định NIM có thể bước vào giai đoạn phục hồi khi cơ cấu cho vay dịch chuyển sang các khoản vay kỳ hạn dài hơn, đồng thời một số khoản vay ưu đãi hết thời gian hỗ trợ và chuyển sang lãi suất thả nổi. Khi đó, lợi suất cho vay có thể được điều chỉnh theo mặt bằng lãi suất mới, tạo thêm dư địa bù đắp chi phí vốn.
Đây chính là điểm cân bằng của bài toán NIM trong những tháng cuối năm. Một phía là lãi suất huy động cao làm tăng giá vốn; phía còn lại là tín dụng tăng, lợi suất cho vay có khả năng cải thiện và các khoản vay chuyển sang lãi suất thả nổi.
Nếu lợi suất tài sản tăng đủ nhanh để bù đắp chi phí huy động, NIM có thể ổn định hoặc phục hồi. Ngược lại, nếu ngân hàng phải huy động với chi phí cao nhưng không thể điều chỉnh lãi suất đầu ra tương ứng, biên lợi nhuận sẽ tiếp tục bị thu hẹp.
Châu Anh