Thái Lan tính thuế giao dịch vàng để ngăn rửa tiền
Đầu tư vào vàng từ lâu được coi là một biện pháp phòng ngừa rủi ro trước bất ổn kinh tế, đặc biệt trong những giai đoạn thị trường biến động mạnh. Tuy nhiên, vàng ngày càng được sử dụng như một phương tiện để chuyển đổi tiền bất hợp pháp thành tiền hợp pháp, làm dấy lên lo ngại về những tác động rộng hơn đối với nền kinh tế và xã hội Thái Lan.
Do đó, việc giám sát nhằm theo dõi nguồn gốc và điểm đến của vàng do cá nhân nắm giữ, bất kể nguồn tiền là hợp pháp hay bất hợp pháp, đã trở thành một trọng tâm trong hoạt động quản lý của chính phủ.
Theo Bangkok Post, trước đây, Ngân hàng Trung ương Thái Lan yêu cầu các giao dịch mua vàng thông qua ứng dụng phải được báo cáo khi giá trị vượt quá 10 triệu baht hoặc khối lượng vượt 2 kg. Biện pháp này đã giúp giảm 70% các giao dịch bất thường thuộc nhóm này.
Tuy nhiên, những biện pháp như vậy có thể chưa đủ. Thống đốc Ngân hàng Trung ương Thái Lan Vitai Ratanakorn và Bộ trưởng Tài chính Ekniti Nitithanprapas gần đây đã thảo luận về việc áp thuế giao dịch đối với hoạt động mua bán vàng. Bộ Tài chính cho biết mục đích của khoản thuế này không phải để tăng thu ngân sách, mà nhằm giúp các cơ quan chức năng theo dõi hiệu quả hơn ai đang mua và bán vàng cho ai.

Ông Vitai cho biết, nếu áp thuế đối với các giao dịch vàng, mức thuế có thể được đặt ở mức rất thấp, chẳng hạn 0,01% giá trị giao dịch. Với một giao dịch trị giá 70.000 baht, số thuế phải nộp chỉ là 7 baht.
Khi một cá nhân mua vàng từ cửa hàng vàng truyền thống để tiết kiệm hoặc phục vụ mục đích sưu tầm cá nhân, thay vì kinh doanh, bất kỳ giao dịch bán vàng nào sau đó đều được miễn thuế thu nhập cá nhân. Ngoài ra, việc mua và bán vàng cũng không phát sinh nghĩa vụ thuế giá trị gia tăng VAT.
Nếu vàng được mua với mục đích đầu cơ, chẳng hạn thông qua một ứng dụng và thực hiện giao dịch thường xuyên nhằm kiếm lợi nhuận, Cục Thuế có thể xác định hoạt động này không phải là đầu tư hoặc sưu tầm cá nhân. Thu nhập từ hoạt động giao dịch vàng khi đó sẽ được coi là thu nhập chịu thuế theo quy định, đồng nghĩa lợi nhuận thu được phải được tính vào thuế thu nhập cá nhân.
Đối với các hình thức đầu tư như hợp đồng tương lai vàng hoặc vàng kỹ thuật số, lợi nhuận thu được từ các khoản đầu tư này được coi là thu nhập chịu thuế.
Các nhà hoạch định chính sách cho rằng Thái Lan có thể cần áp thuế đối với giao dịch vàng để ngăn chặn hoạt động rửa tiền. Tuy nhiên, các chuyên gia kỹ thuật, những người chịu trách nhiệm chuyển chính sách thành các biện pháp cụ thể, vẫn thận trọng vì lo ngại một sắc thuế mới có thể ảnh hưởng đến hoạt động buôn bán vàng trong nước.
Ưu tiên hiện nay là xây dựng một khung pháp lý cho hoạt động giao dịch vàng nhằm ngăn thị trường này trở thành một kênh rửa tiền. Văn phòng Chính sách Tài chính FPO và Ngân hàng Trung ương Thái Lan dự kiến phối hợp soạn thảo luật điều chỉnh cả hoạt động giao dịch vàng trực tuyến và trực tiếp. Hệ thống kỹ thuật số sẽ được sử dụng để theo dõi dữ liệu giao dịch vàng, qua đó cung cấp cho các cơ quan chức năng thông tin nhanh chóng hơn.
Việc giám sát thị trường vàng hiện vẫn gặp hai hạn chế, gồm thiếu một cơ quan quản lý chuyên trách và hạn chế trong việc tiếp cận dữ liệu đầy đủ về các hoạt động giao dịch vàng. Mặc dù Văn phòng Chống rửa tiền AMLO giám sát các giao dịch tiền mặt, hoạt động kinh doanh vàng có nhiều khía cạnh phức tạp hơn so với các giao dịch tiền mặt đơn thuần.
Việc giao dịch vàng tại Thái Lan từng được quản lý thế nào?
Theo một nghiên cứu năm 1997 của Viện Nghiên cứu Phát triển Thái Lan về quá trình tự do hóa giao dịch vàng, hoạt động kinh doanh vàng thỏi tại Thái Lan từng chịu sự kiểm soát chặt chẽ của chính phủ như một phần của các biện pháp thời chiến.
Đạo luật Kiểm soát Ngoại hối năm 1942 trao quyền cho Bộ trưởng Tài chính ban hành các quy định quản lý việc lưu thông tiền tệ quốc tế và vận chuyển vàng xuyên biên giới. Cùng năm đó, Bộ này ban hành Sắc lệnh Hoàng gia Kiểm soát Xuất khẩu Một số Hàng hóa Ra khỏi Vương quốc, số 8, cấm xuất khẩu vàng, bạch kim, đá quý và các loại đá quý khác khỏi Thái Lan nếu không có sự cho phép đặc biệt của Bộ trưởng Tài chính hoặc người được Bộ trưởng chỉ định.
Khi Thế chiến II kết thúc vào năm 1945, nhu cầu về vàng thỏi tăng mạnh do áp lực lạm phát hậu chiến và những lo ngại về sự ổn định của đồng baht.

Các hạn chế đối với hoạt động buôn bán vàng đồng nghĩa chỉ một số doanh nghiệp nhất định được phép nhập khẩu vàng. Chẳng hạn, năm 1952, Bộ Tài chính cấp quyền nhập khẩu độc quyền cho công ty Saha Thanikit, do ông Chin Sophonpanich, người sáng lập Ngân hàng Bangkok, đứng đầu. Công ty này trở thành một trong những nhà nhập khẩu vàng được cấp phép.
Thuế nhập khẩu vàng trước đây từng lên tới 35%, sau đó giảm xuống 5% vào năm 1991 và 0% vào năm 1992. Thuế suất cao cùng số lượng nhà nhập khẩu được phép hạn chế đã đẩy một phần hoạt động buôn bán vàng sang thị trường ngầm.
Việc giảm thuế nhập khẩu vàng sau đó thúc đẩy Bộ Tài chính Thái Lan tự do hóa hoạt động nhập khẩu, thay thế hệ thống trước đây, trong đó quyền nhập khẩu tập trung vào một số ít doanh nghiệp được cấp phép.
Năm 1991, Văn phòng Chính sách Tài chính FPO ban hành thông báo về các quy tắc, thủ tục và điều kiện đăng ký làm nhà nhập khẩu hoặc xuất khẩu vàng, cho phép các công ty tư nhân nhập khẩu vàng thỏi nếu đáp ứng ba điều kiện.
Việc đăng ký là bắt buộc, với FPO phê duyệt các tiêu chí, thủ tục và điều kiện do Bộ trưởng Tài chính đề xuất. Các nhà nhập khẩu và xuất khẩu đã đăng ký phải xuất trình giấy tờ đăng ký cho cơ quan hải quan mỗi khi nhập khẩu hoặc xuất khẩu vàng. Giấy phép đăng ký có hiệu lực tối đa ba năm.
Mỗi nhà nhập khẩu vàng phải nêu rõ số lượng vàng dự kiến nhập khẩu. Số lượng vàng thực tế nhập khẩu không được thấp hơn mức đã đăng ký, qua đó thiết lập mức nhập khẩu tối thiểu theo chính sách của Bộ Tài chính nhằm thúc đẩy ngành công nghiệp vàng, bạc và đá quý.
Ngoài ra, các nhà nhập khẩu được yêu cầu nộp báo cáo hàng tháng cho FPO, trong đó nêu rõ ngày tháng và khối lượng của tất cả giao dịch xuyên biên giới. Cơ quan này có quyền thu hồi giấy phép nếu người được cấp phép không tuân thủ các điều kiện và yêu cầu đăng ký.
Việt Nam đưa giao dịch vàng vào diện chịu thuế
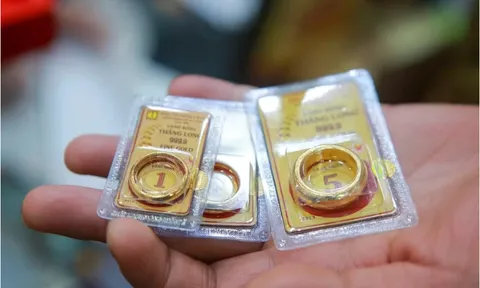
Việt Nam cũng đang siết quản lý thuế đối với hoạt động mua bán vàng. Luật Thuế thu nhập cá nhân từ năm 2025 đã bổ sung thu nhập từ chuyển nhượng vàng miếng vào diện chịu thuế, với mức thuế suất 0,1% trên giá chuyển nhượng từng lần. Tuy nhiên, quy định này chưa được áp dụng trên thực tế. Chính phủ được giao quy định ngưỡng giá trị vàng miếng chịu thuế, thời điểm bắt đầu thu và việc điều chỉnh thuế suất phù hợp với lộ trình quản lý thị trường vàng.
Trước đó, Bộ Tài chính đã thống nhất với Ngân hàng Nhà nước đề xuất mức thuế 0,1% đối với chuyển nhượng vàng miếng. Theo cơ quan này, chính sách nhằm tăng tính minh bạch của thị trường và hạn chế đầu cơ. Đề xuất không áp dụng đối với vàng nguyên liệu và vàng trang sức, mỹ nghệ.
Tính đến tháng 6/2026, Bộ Tài chính cho biết chưa đưa quy định thu thuế đối với chuyển nhượng vàng miếng vào dự thảo nghị định hướng dẫn Luật Thuế thu nhập cá nhân. Thay vào đó, Bộ đang phối hợp với Ngân hàng Nhà nước và các cơ quan liên quan xây dựng một nghị định riêng về chính sách thuế và quản lý thuế đối với hoạt động kinh doanh, mua bán vàng. Phạm vi nghiên cứu bao gồm thuế giá trị gia tăng, thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân đối với các loại hình kinh doanh, chuyển nhượng vàng khác nhau.
Việc thiết kế mức thuế và cách thu đang nhận được nhiều ý kiến khác nhau. TS Nguyễn Ngọc Tú, nguyên Vụ trưởng Tổng cục Thuế, cho rằng việc đánh thuế giao dịch vàng là cần thiết để tạo sự tương đồng với các kênh đầu tư khác và hạn chế đầu cơ. Tuy nhiên, ông đề nghị phải có ngưỡng chịu thuế và loại trừ những trường hợp người dân mua vàng để tích lũy, tiết kiệm dài hạn.
Ông Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, cho rằng các biện pháp như thuế chuyển nhượng vàng miếng 0,1%, định danh giao dịch và yêu cầu thanh toán không dùng tiền mặt đối với giao dịch có giá trị lớn phù hợp với định hướng minh bạch hóa thị trường. Tuy nhiên, ông cũng cho rằng việc triển khai cần tính đến những khó khăn đối với một số nhóm người dân.
Một hướng tiếp cận khác được ông Nguyễn Quang Huy, Khoa Tài chính và Ngân hàng, Trường Đại học Nguyễn Trãi, đưa ra là có thể kết hợp thuế trên giá trị giao dịch với cơ chế tính thuế dựa trên lợi nhuận, đồng thời thiết kế ngưỡng miễn thuế và ưu đãi cho những người nắm giữ vàng dài hạn. Ông cho rằng việc chưa thu thuế chuyển nhượng vàng miếng từ ngày 1/7/2026 cho thấy chính sách cần được triển khai thận trọng, có lộ trình và quy định rõ về ngưỡng chịu thuế, cách xác định giao dịch và trách nhiệm kê khai.
Thiên Ân